Биыл 7 қыркүйектен бастап қазақстандықтар зейнетақы жинағының белгілі бір шегін ғана емес, түгелдей жеке инвестициялық портфельді басқарушыларға (ИПБ) сеніп тапсыра алады. Бұрын жинақтың 50%-ын ғана беруге рұқсат болса, енді бұл шектеу толығымен жойылды. Дегенмен осыған байланысты ел арасында «зейнетақыны 100% алып кетуге болады» деген ақпарат та тарап, жұртты әбігерге салып жатыр. Сондықтан Tamga Media жаңалықтың жапсарын тарқатып көрді.
Нақты не өзгерді?
Алдымен әлеуметтік желіде тарап жатқан жаңсақ пікірдің ақ-қарасын ажыратып алайық. Айтып отырғанымыз, үкімет халыққа ақшаны қолға беріп, шоттан шығарып алуға рұқсат етті деген сөз емес. Заң бойынша бұл қаржыны қарапайым жинақ секілді өз бетінше жұмсауға рұқсат етілмейді. Өзгеріс тек зейнетақы жүйесінің ішіндегі басқару тәртібіне ғана қатысты. Енді жинақты Ұлттық банк қана емес, жеке басқарушы компания да өз бақылауына ала алады. Шот бұрынғысынша зейнетақы шоты болып қала береді, ал қаражат негізгі есепке алу орталығы саналатын БЖЗҚ-да сақталады. Ақшаны мерзімінен бұрын алу шарты да бұрынғыдай (елден біржолата көшу, баспана алу немесе емделу сияқты заңда арнайы көрсетілген жағдайларда ғана) күшінде қалады.
2023 жылғы 1 шілдеге дейін азаматтардың барлық зейнетақы активін тек Ұлттық банк қана басқарып келді. Кейін жинақтың тең жартысына дейінгі бөлігін жеке секторға беруге мүмкіндік туды. Ал 2026 жылдың 7 қыркүйегінен бастап бұл шектеу толығымен жойылды. Енді салымшы қаражатының қанша пайызын Ұлттық банкте қалдырып, қаншасын жеке компанияға сеніп тапсыратынын өзі шешеді.
Бұл мәселе неге көтерілді?
Мемлекет зейнетақы қаржысын Ұлттық банк арқылы қадағалайды. Ал Ұлттық банк халықтың қаржысын консервативті тәсіл бойынша басқарады. Яғни, облигациялар мен депозиттерге басымдық беріліп, тәуекел барынша азайтылады. Әрине, мұндай тым сақ саясат жоғары табыс әкелмейді. 2026 жылдың басынан бері Ұлттық банктің басқаруындағы жинақтардың нақты табысы 4,39%-ға жеткен, ал инфляция 5,7% болған. Осылайша жинақтардың өсімі инфляция қарқынынан қалып қойды. Ал жеке компаниялардың көрсеткіштері әртүрлі: арасында жоғары нәтиже көрсеткендері де бар. Мәселен, «Сентрас Секьюритиз» жыл басынан бері 9,72% кіріске ие болған.[a]
Көбіміз аңғара бермейтін, бірақ болашақ зейнеткерлер үшін маңызы өте зор тағы бір жайт бар. Осыған дейін мемлекет салымшылардың ақшасын сақтандырып келді. Зейнетке шығатын сәтте ақшаның тапқан өсімі инфляцияны жаба алмаса, жетпей тұрған айырмасын бюджет есебінен төлеп беретін. 2025 жылы мұндай өтемақыны 108 мыңнан астам адам алып, төленген сома 16 млрд теңгеден асты. Ал 2027 жылдан бастап бұл кепілдік жойылады. Осылайша, басқарушы тарап инфляцияны қуып жете алмаса, оның орнын жауып беретін сақтандыру бұдан былай болмайды. Жинақты Ұлттық банкте қалдырсаңыз да, жекеге берсеңіз де, бұл тәртіп бәріне бірдей қолданылады.
Жинақты жеке компанияға аудару кімдерге тиімді?
Дегенмен ақпарат тарады екен деп жинақты бірден аударуға асығудың қажеті жоқ. Зейнетке таяп қалдыңыз ба және осы мәселені үнемі бақылап отыруға дайынсыз ба? Түптеп келгенде, осы екі сұраққа жауап беріп қана бір шешімге келген жөн.
Зейнетке әлі 15–20 жылдай немесе одан да көп уақыт болса, жинақты жеке компанияның басқаруына аударуды қарастыруға болады. Себебі баға уақытша түсіп кетсе де, алдағы жылдары нарық қайта көтеріліп, орнын толтырып үлгереді. Оның үстіне жинақты акцияға салу – ұзақ уақыт ішінде жай сақтап отырғанға қарағанда көбірек ақша әкелетіні бұрыннан белгілі. Бірақ бұның да өз тәуекелі бар: жоғары табысқа ешкім 100% кепілдік бермейді, тіпті кейде ақшаңыз уақытша азайып та кетуі мүмкін. Сондықтан жеті рет өлшеп, бір рет кескен абзал.
Зейнетке санаулы жылдар ғана қалса, тәуекелге бармаған абзал. Өйткені дәл зейнетке шығарда ақшаңыз азайып кетсе, оны қайта толтырып үлгермейсіз. Бірақ тыныш отырғанның да өз кемшілігі бар: ақшаңыз инфляциядан толық қорғалмайды, ал 2027 жылдан бастап жетпеген жерін мемлекет жауып бермейді.
Бұл тақырыпқа басыңызды қатырғыңыз келмесе, жинақты Ұлттық банкте қалдыра салған дұрыс. Жинақты жеке компанияға берсеңіз, табыстылық есебін мезгіл-мезгіл тексеріп, тізімдегі компаниялардың ауысуы сияқты жаңалықтарды қадағалап отыруға тура келеді. Ал Ұлттық банкте салымшыдан ешқандай артық әрекет талап етілмейді, есесіне инфляциядан жоғары табыс болады деген кепілдік жоқ.
Қаражатты қайда аударуға болады?
2026 жылғы қыркүйектегі мәлімет бойынша БЖЗҚ реестрінде алты басқарушы компания бар: Alatau City Invest, BCC Invest, Halyk Global Markets, Halyk Finance, «Сентрас Секьюритиз» және Tansar Capital. Жаңартылған тізімді БЖЗҚ сайтындағы ИПБ реестрі бетінен көруге болады.
Бір айта кетері, Halyk Global Markets компаниясы 2026 жылғы 1 қаңтардан бастап өтініш қабылдауды тоқтатты. Мекеме БЖЗҚ-мен шартын 2027 жылдан бастап бұзатынын хабарлады. Дегенмен бұл компанияда жинағыңыз бар болса, алаңдамай-ақ қойыңыз. ИПБ реестрден шығарылғанда, ақша автоматты түрде қайтадан Ұлттық банктің басқаруына өтеді. Ештеңе жоғалмайды, тек басқару стратегиясын қайта таңдау қажет болады.
Компанияны қалай дұрыс таңдау керек?
Сарапшылардың айтуынша, ең үлкен қателік – тек соңғы жылдың табысына қарап, пайызы жоғары компанияға жүгіру. Бұндай тәсіл банк депозитіне жарағанмен, зейнетақы жинағына жүрмейді. Себебі бір жылда жоғары өсім көрсеткен басқарушы ұзақ 10-20 жылға есептелген мықты стратегия құрмай, жай ғана сәтті өнімдерді сатып-алу арқылы сәттілікке кезігуі мүмкін. Сол себепті БЖЗҚ сайтында жарияланатын көрсеткіштердің кемінде үш жылдық немесе одан да ұзақ мерзімді нәтижесіне сүйенген жөн.
Екінші маңызды мәселе – ақшаның қайда салынғаны (портфель құрылымы). Әр компания акциялар мен облигацияларды әртүрлі пропорцияда ұстайды. Ал акция неғұрлым көп болса, потенциалды табыспен бірге ақшаның құбылу тәуекелі де артады. Жинақтың 80%-ын акцияға салған компания мен тек 20%-ын салған компания – екі түрлі тәуекел дәрежесіндегі мүлде бөлек басқарушылар. 7 қыркүйектен кейін бұл шарттар жаңаруы мүмкін, сол себепті жарты жыл бұрынғы емес, дәл қазіргі жағдайға қарау керек.
Үшінші жайт – компанияның өзі қаншалықты сенімді. Шығын болса жабатын өз капиталы жете ме, БЖЗҚ, басқарушы компания және ақшаны бөлек сақтайтын банк арасында келісімшарт бар ма? Сырт көзге бұл детальдар білінбеуі мүмкін, бірақ басқарушы тарап тығырыққа тірелгенде салымшының ақшасын қорғап қалатын басты кепіл осылар.
Аударымды қалай рәсімдейді?
Ол үшін ешқайда барудың керегі жоқ, бәрі онлайн жасалады.
enpf.kz сайтындағы жеке кабинетіңізге кіресіз.
Жинақты жеке компанияға (ИПБ) аудару қызметін таңдайсыз. Жеке куәлік, мекенжай сияқты мәліметтерді жүйе Әділет министрлігінің базасынан өзі толтырып береді.
Ақша қайдан және қай компанияға өтетінін белгілейсіз.
Аударатын соманы көрсетесіз: ақшаның бір бөлігін де, жеке кабинетте тұрған бүкіл соманы да аударуға болады.
Өтінішке ЭЦҚ арқылы қол қоясыз.
Өтініштің орындалуын «Төлемдерге/аударымдарға берілген өтініштер» бөлімінен бақылайсыз.
БЖЗҚ өтініш түскеннен кейін ақшаны аударуға 30 күн жұмсайды. Егер бұл таңдауыңыз ұнамай қалса, кейін жаңа өтініш беріп, ақшаны Ұлттық банкке кері қайтаруға немесе басқа компанияға ауыстыруға болады.
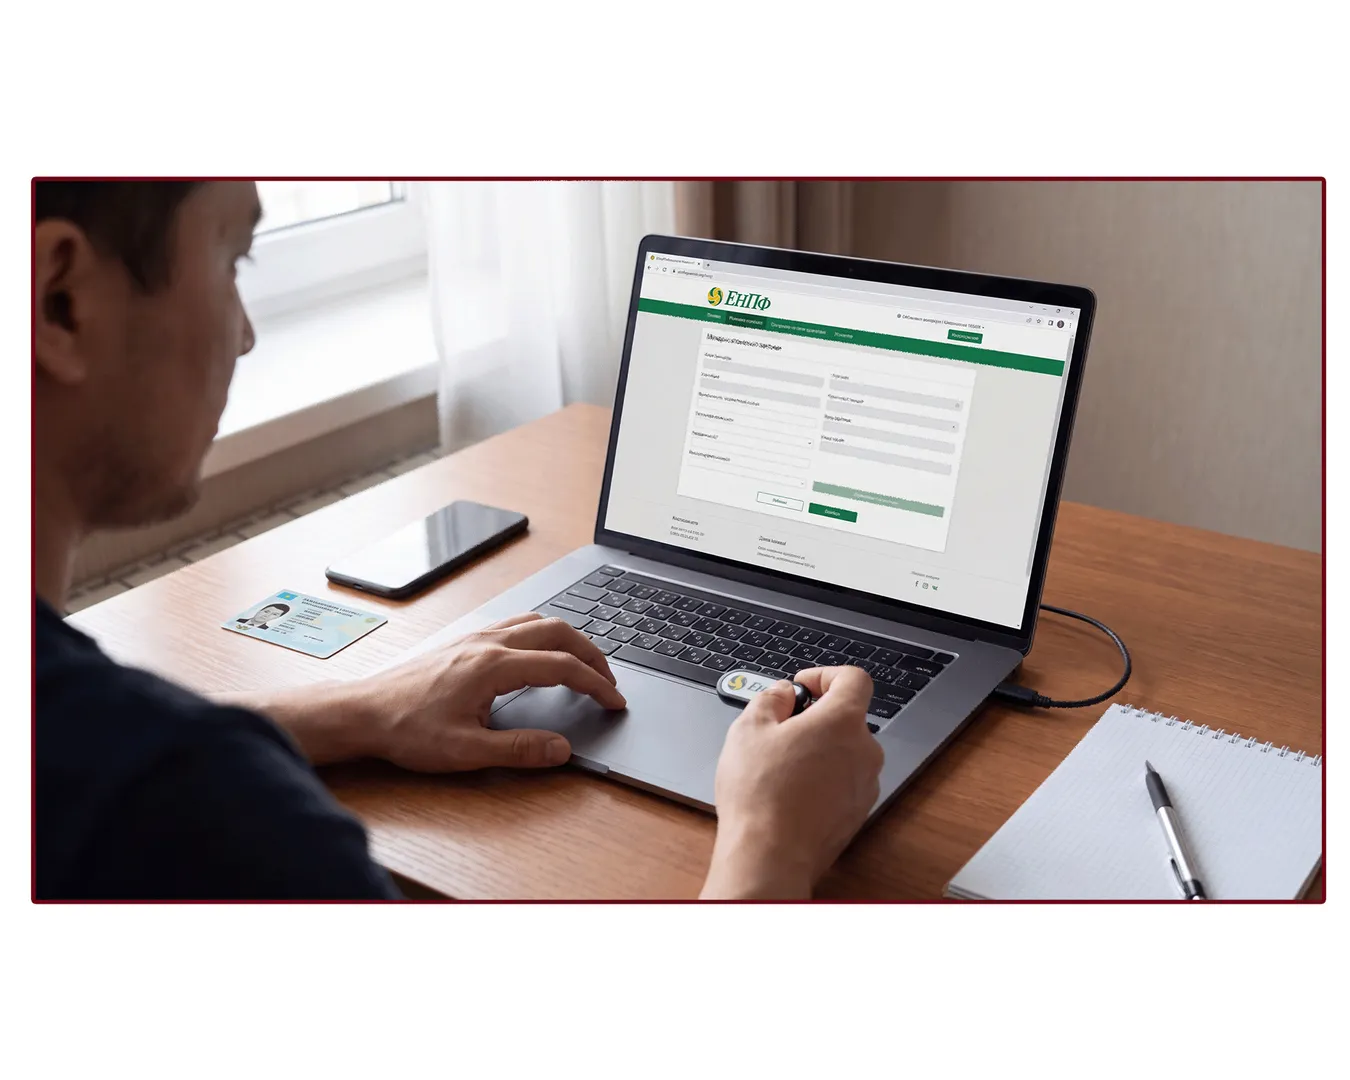
Өтініш берудің толық ережесі БЖЗҚ сайтындағы «Зейнетақы жинақтарының бір бөлігін ИПБ-ға аудару/ҚР ҰБ-ға қайтару шарттары» бөлімінде жазылған.
Айта кетерлік тәуекелдер
Жинақты жеке компанияға аудару табысқа бірден кепілдік бермейді. Мұнда жоғары пайда табу мүмкіндігі бар, бірақ онымен бірге тәуекел де қатар жүреді.
Инфляцияны орап өтуге ешкім сөз бермейді. Ұлттық банкте де мұндай міндеттеме жоқ. Тек көпшілікке мемлекеттің қарауындағы ақша сенімдірек болып көрінеді. Ал 2027 жылдан бастап мемлекет инфляция шығынын өтемейтін болғандықтан, ақшаны қайда ұстасаңыз да, қауіпсіздік деңгейі бірдей болып қалады
Тәуекелі жоғары жерде ақша да құбылып тұрады. Акциясы көп портфель ұзақ мерзімде жақсы өсім көрсеткенімен, арасында жинақ сомасы 10-15%-ға азайып кететін кезеңдер болады. Шотына жылына бір-ақ рет қарайтын адам бұған таңғалмайды. Ал ай сайын тексеріп отыратын салымшы босқа уайымдап, асығыс қате шешім қабылдап қоюы мүмкін.
Басқарушы компаниялар нарығы әлі де орнығып жатыр. Содан да өзгерістер жиі болуы мүмкін. Мәселен, кейбір компаниялар тізімнен шығып кетті. Бұндайда ақшаңыз жоғалмайды, тек басқа компанияны қайта таңдауға тура келеді.
Сонымен, зейнетақыны жеке компанияға аударуды әркім өзі шешеді. Табысты еселеу үшін тәуекелге бел бууға да, ақшаны Ұлттық банкте тыныш қалдыруға да болады. Мұнда бәріне бірдей келетін дайын ақыл жоқ. Бәрі де зейнетке қанша жыл қалғанына, ақшаның құбылуына шыдамыңыздың жетуіне және бұл істі жылына бір рет болсын қарап отыруға зауқыңыздың бар-жоғына байланысты.