Қолыңыздағы 10 000 теңгені жұмсағанда, ақшаңыздың азайғанын бірден сезесіз. Ал картадағы дәл сондай сома кейде бірнеше минутта байқамай-ақ жоқ болып кетеді. Бір қарағанда, ақша бірдей. Бірақ миымыз оны неге әртүрлі қабылдайды?
Ғалымдар бұл құбылысты cashless effect («қолма-қол ақшасыз төлем әсері») деп атайды. Яғни мәселе ақшаның өзінде емес, оны қалай төлейтінімізде. Қолма-қол ақша мен цифрлық төлем миға әртүрлі әсер етеді. Сондықтан картамен төлегенде шығынды бақылау қиындап, жоспардан тыс сатып алуға бейім боламыз.
«Шығын ауыртпалығы» деген не?
Ақша жұмсау миға әрдайым ұнай бермейді. Әрбір төлем адамда аз да болса психологиялық жайсыздық тудырады. Дәл осы сезім бізді ойланбай ақша жұмсаудан тоқтатып тұрады. Мұны ғалымдар pain of paying («шығын ауыртпалығы») деп атайды. Бұл ұғымды 1998 жылы экономистер Дрейзен Прелек пен Джордж Левенстейн ұсынған.
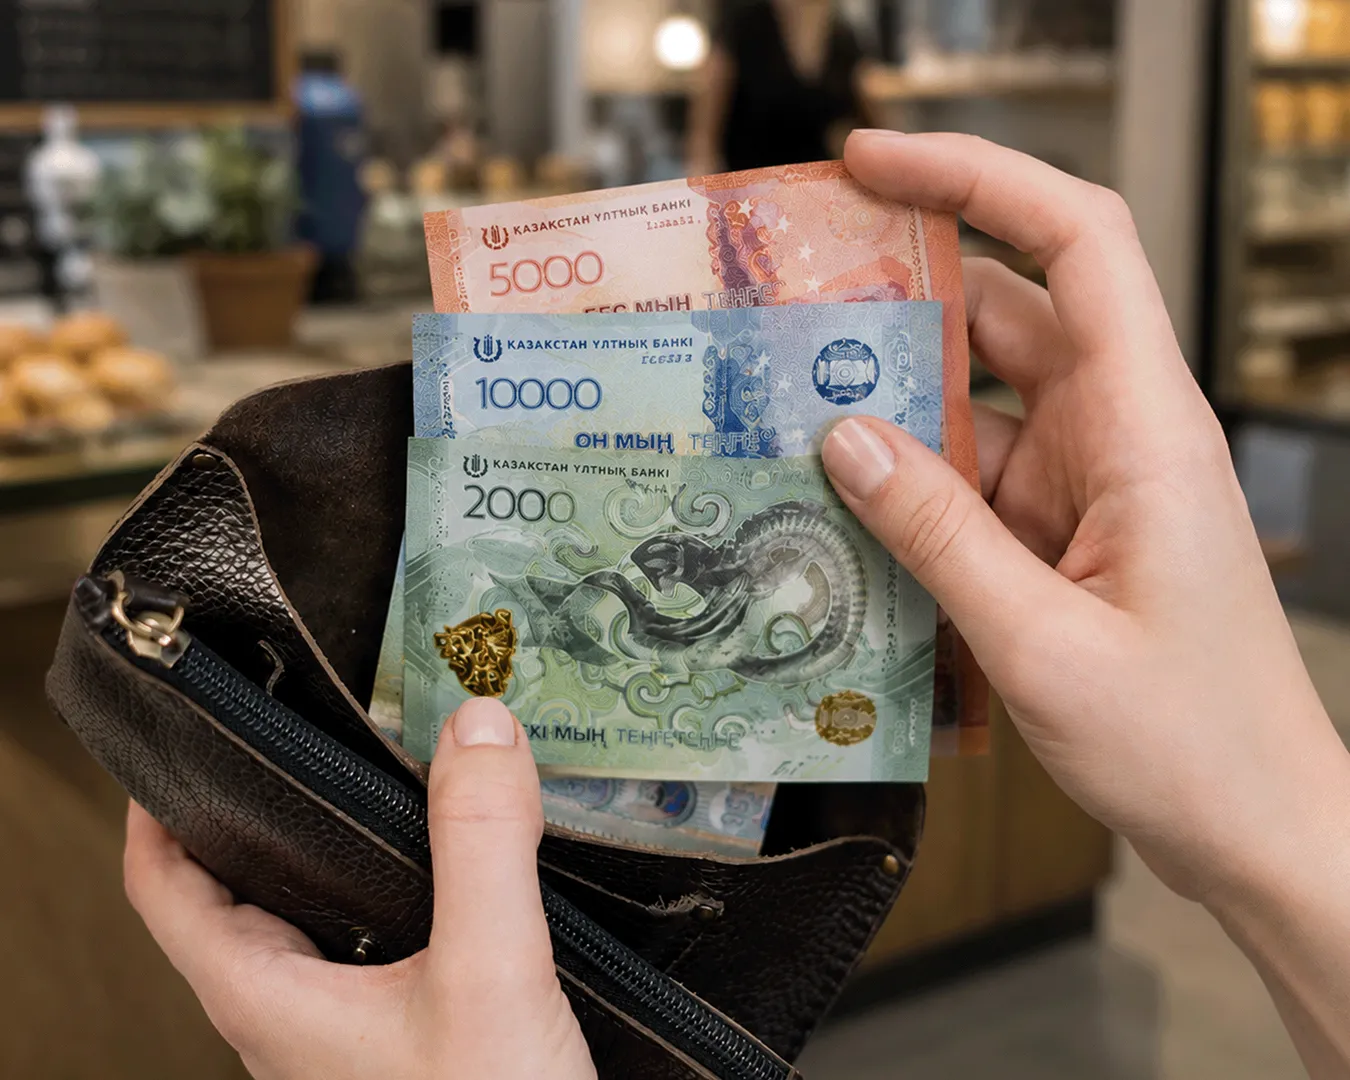
Қолма-қол ақшаны жұмсағанда бұл әсер анық байқалады: ақшаны қолмен ұстайсыз, санайсыз, әмияныңыздың жұқарғанын көресіз. Ал карта немесе телефон арқылы төлем жасағанда ақшаның кетіп жатқаны көзге көрінбейді. Сондықтан шығынның психологиялық әсері әлсірейді.
Мұны ми қызметін зерттеген ғалымдар да дәлелдеген. МРТ зерттеулері бойынша, адам жоғары бағаны көргенде мидың аралша қыртысы (insula) белсендірек істейді. Бұл аймақ жағымсыз сезімдерге және «сақ бол» деген ішкі сигналға жауап береді. Ал төлем көзге көрінбесе немесе кейінге қалсе, бұл тежегіш әлсірейді.
2001 жылы MIT зерттеушілері Дрейзен Прелек пен Дункан Симестер қызық тәжірибе жүргізді. Олар адамдардан Boston Celtics баскетбол ойынының билеті үшін қанша ақша төлеуге дайын екенін сұрады. Бір топ билет ақысын қолма-қол, екінші топ банк картасы арқылы төлеуі керек болды. Нәтижесінде картамен төлейтіндер билет үшін қолма-қол төлейтіндерге қарағанда әлдеқайда жоғары баға ұсынған. Айырмашылық 64-113%-ға дейін жеткен.
Сонымен, біз неге карта арқылы көбірек жұмсаймыз?
Біріншіден, ақша нақты зат ретінде сезілмейді. Қолдағы банкноттың орнына экрандағы цифрды көргенде, жұмсалған соманың салмағы жеңілірек сияқты. Ғалымдар мұны Monopoly money effect деп атайды.
Екіншіден, ми ақшаны ойша әртүрлі «қалталарға» бөледі. Экономист Ричард Талердің теориясы бойынша, адамдар ақшаны тамаққа, демалысқа, жолға немесе жинаққа деп іштей бөліп қояды. Қолма-қол ақша бұл шекараны жақсырақ сақтайды. Ал картадағы жалпы баланс біртұтас қаражат болып көрінеді де, шығынды бақылау қиындай түседі.
Үшіншіден, төлем кейінге қалуы мүмкін. Бөліп төлеу немесе «қазір ал, кейін төле» (BNPL) қызметтері затты бірден алуға мүмкіндік береді, ал ақшасын кейін төлейсіз. Ми қазіргі қуанышты болашақтағы шығыннан маңыздырақ қабылдайды.
Халықаралық зерттеулерге сүйенсек, мұндай қызметті пайдаланғандардың 70%-ы бастапқы жоспарынан көбірек ақша жұмсағанын айтқан. Ал 42%-ы кем дегенде бір рет төлемді кешіктірген. Сонымен қатар қарызын уақытында өтей алмағандардың үлесі 2023 жылғы 34%-дан 2025 жылы 41%-ға дейін өскен.
Ақшаны қалай басқарамыз?
Кейбір адамдар цифрлық төлем жасағанымен, шығынын жақсы қадағалай алады. Мұнда ең маңыздысы – қаржы сауаты.
Ақша қалай жұмыс істейтінін, несие мен бөліп төлеудің айырмасын түсінетін адам картадағы қаражатты да саналырақ жұмсайды. Ол экрандағы цифрдың артында нақты ақша тұрғанын ұмытпайды.
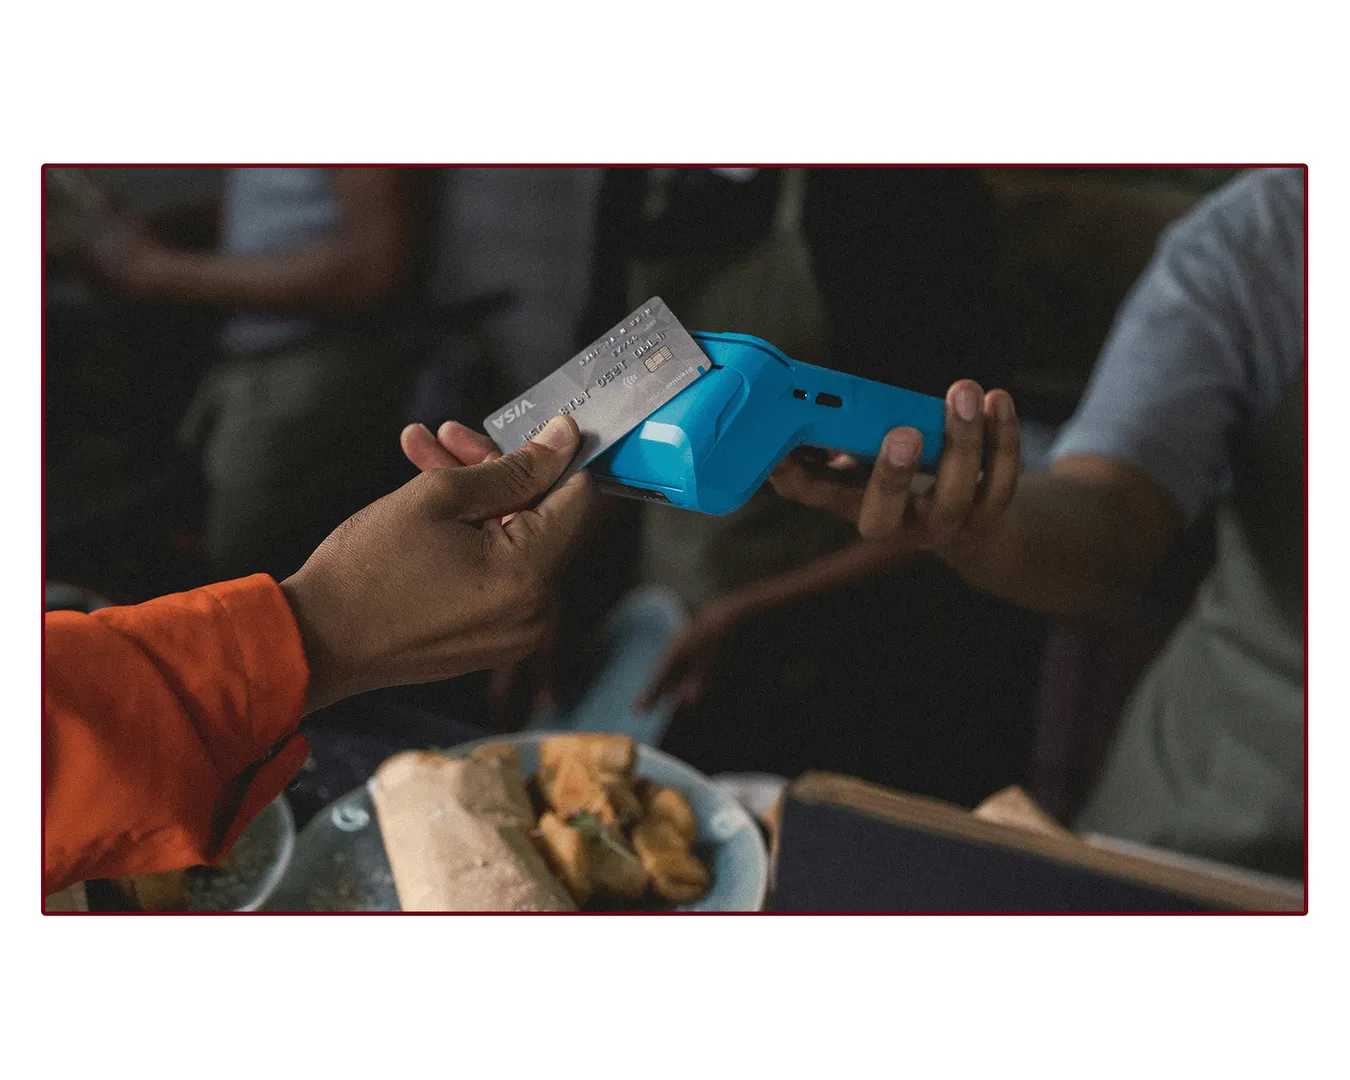
Төлем туралы хабарламаларды өшірмеңіз. Әрбір шығынды бірден көрсеңіз, ақша жұмсап жатқаныңызды ұмытпайсыз.
Сақталып тұрған карта нөмірлерін және бір батырманы басып қана төлеуге мүмкіндік беретін функцияны алып тастаңыз. Сонда өзіңізге бірнеше секунд уақыт беріп, «маған бұл шынымен керек пе?» деп ойлана аласыз.
Әртүрлі мақсатқа бөлек шот ашыңыз. Мысалы, күнделікті шығынға, демалысқа немесе үлкен сатып алуға арналған ақшаны бөлек сақтасаңыз, қаржыны оңай басқара аласыз.
Кейбір жоспардан тыс шығынға қолма-қол ақшаны қолданыңыз. Әмияндағы ақшаның азайғанын көрсеңіз, шығынды жақсырақ сезінуге көмектеседі.
Банк қосымшасындағы лимиттерді пайдаланыңыз. Сонда карта мен QR төлемді қолдана бересіз, есесіне артық шығыннан қорғанасыз.


