Х ұрпақ, миллениалдар мен зумерлердің зейнеттегі өмірі шамамен бірдей болуы мүмкін. Дегенмен 1975 жылдан соң туған адамдар ертең қандай ақшаға күн көретіні – бүгінгі басты сұрақ. Tamga Media осы мәселені талдап көрді.
Өмір сүру шарттарының қиындауы
Қазақстан экономикасының жағдайы қазір мәз емес. 2026 жылдан бастап қосылған құн салығы (ҚҚС) өсіп, ҚҚС бойынша міндетті тіркеу шегі төмендеді. Ұлттық банк инфляцияны тежеу үшін қатаң ақша-несие саясатын сақтап, базалық мөлшерлемені 18% деңгейінде ұстап отыр. 2025 жылдың желтоқсанында инфляция 12,2% болды (2025 жылдың желтоқсанында – 12,3%).
Бұған қоса жаһандық экономиканың тұрақсыздығы мен бағаның өсуі де әсер етіп жатыр. Қаржыға қатысты уайым халық арасында күннен-күнге күшейіп келеді.
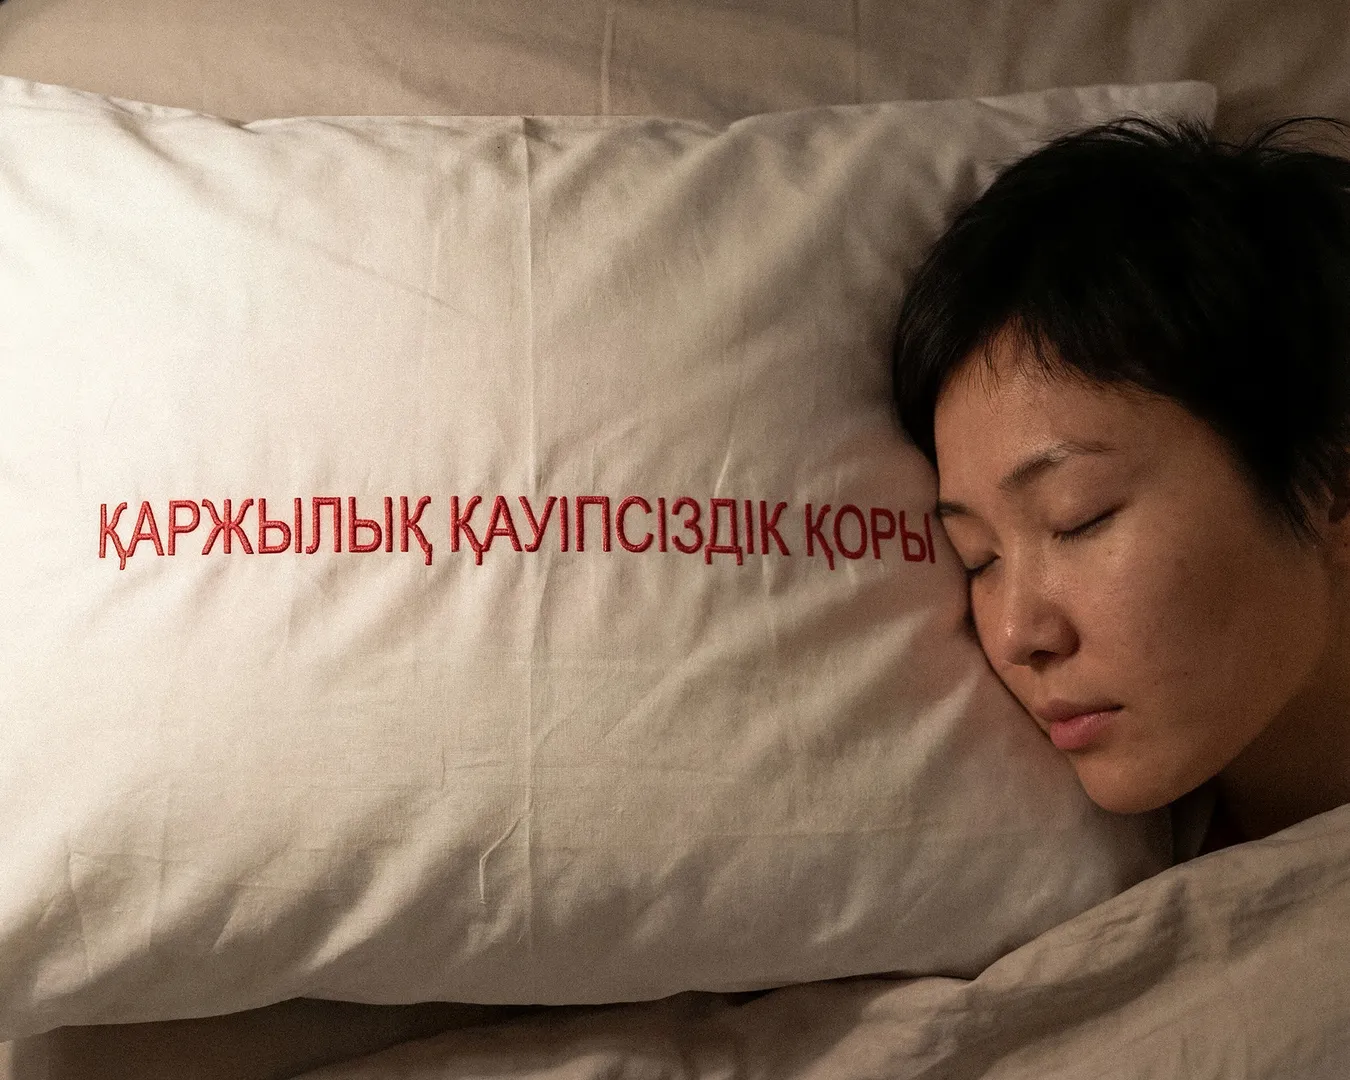
Алайда осы жағдайдың басқа бір жағы бар: миллениалдар мен Z ұрпағы жеке қаржыны басқаруға, «қаржылық қауіпсіздік қорын» қалыптастыруға бұрынғыдан да белсендірек көңіл бөле бастады. Оларды тек бүгін ғана емес, болашақ та алаңдатады. Себебі олардың зейнетақысы ата-анасы немесе аға буын алып отырған зейнетақыдан мүлде өзгеше болатынын түсінеді.
Қай ұрпақтың жолы болмады?
Алдымен ұрпақтарға тоқталайық. Бұл жерде үш буын маңызды: X ұрпағы (1967–1980), Y ұрпағы, яғни миллениалдар (1980–2000), Z ұрпағы, немесе зумерлер (2000 жылдан кейін туғандар). Дәл осы топтарға болашақ зейнетақы жүйесіндегі өзгерістер тікелей әсер етеді.
Қазіргі таңда миллениалдар мен зумерлердің табысы X ұрпағының сол жастағы табысынан төмен (инфляцияны ұмытпаған жөн). Соның салдарынан олардың материалдық жағдайы да, болашақ зейнетақысы да әлдеқайда төмен болуы мүмкін.
Бұл тек Қазақстан болып жатқан құбылыс емес. Мысалы, Ұлыбританияда миллениалдар X ұрпағына қарағанда сол жаста 4% аз табыс табады, ал АҚШ-та бұл айырмашылық 20% жетеді. Resolution Foundation мәліметіне сүйенсек, дамыған сегіз елде жас мамандардың жалақысы алдыңғы буынға қарағанда төмен.
Мәселе тек табыста емес. Зейнетақының өзі де кейінірек беріледі. Қазақстанда зейнетке шығу жасы жыл сайын өсіп келеді. 2018 жылы әйелдер 58,5 жаста, ерлер 63 жаста зейнетке шықса, 2026 жылы ерлер – 63 жаста, әйелдер – 61 жаста зейнетке шығады. Әйелдер үшін зейнет жасы 2028 жылға дейін 61 жаста тоқтатыйды. 2028 жылдан бастап ол қайта өсіп, 2031 жылы 63 жасқа жетеді.
Жыл өткен сайын адамдар зейнетке кешірек шығады. Бұл өз кезегінде жас мамандар үшін басқарушы қызметтерге келуді қиындатады. Оның үстіне, зейнетақы мөлшері аз болғандықтан, көп адам зейнет жасына жетсе де, мемлекеттен алатын қаржының аздығы себепті жұмыс орнын босатуға асықпайды.
БҰҰ-ның кейінгі болжамына сәйкес, алдағы 25 жылда 65 жастан асқан адамдар саны екі есеге жуық өседі: 2050 жылға қарай бұл көрсеткіш 857 миллионнан 1,57 миллиард адамға жетеді. Туу көрсеткішінің төмендеуі еңбекке қабілетті халықтың өсуін тежеп, ғасыр ортасына қарай 15–64 жас аралығындағы әрбір 100 адамға 65 жастан асқан 26 адамнан келеді. Қазір бұл көрсеткіш – 16 адам.
Қазақстандағы зейнетақы жүйесінің ерекшелігі
Қазақстанның зейнетақы жүйесі Қытай, АҚШ және басқа елдердікіне қарағанда әлдеқайда тұрақты әрі ретке келтірілген. Алайда төлем мөлшері мен жеткіліктілігі бойынша әлі де артта қалып отыр.
1998 жылдан бері Қазақстанда көпдеңгейлі зейнетақы жүйесі жұмыс істейді. Бұрын ол ұрпақтар арасындағы ынтымаққа негізделсе, қазір жинақтаушы және бөлу модельдерін біріктіреді.
Зейнетақы үш бөліктен тұрады:
мемлекеттен төленетін негізгі зейнетақы;
міндетті зейнетақы жарналары (жұмысшының 10% және жұмыс берушінің 5% жарнасы);
БЖЗҚ-ға ерікті түрде аударылатын жарналар.
2040 жылға қарай екінші және үшінші деңгейдегі жинақтарды толық есептеу жүйесіне көшу жоспарланып отыр.
2025 жылдың желтоқсанындағы дерек бойынша, Қазақстанда орташа зейнетақы –142 669 теңге. Бұл – орташа жалақының шамамен 35%-ы (2025 жылдың үшінші тоқсанында орташа жалақы 429 368 теңге болған). Алайда миллениалдар мен келесі ұрпақ үшін жағдай мүлдем басқаша болады.
2028 жылдан бастап 1975 жылдан кейін туған азаматтар үшін ынтымақты (солидарлы) зейнетақы бөлігі толығымен жұмыс беруші төлейтін жинақтармен алмастырылады. Сондықтан олардың зейнетақы негізі жеке жинақтар мен инвестицияларды құрайды
Қазіргі жинақ қарқынын ескерсек (инвестициялық табысты есептемегенде), айына 400 мың теңге табатын миллениал 15% жарна аударса (10% міндетті + 5% жұмыс берушіден), болашақта айына шамамен 60-80 мың теңге зейнетақы ала алады. Бұл – тек ұзақ мерзімді тәртіп пен жақсы нарық жағдайында.
Не істеу керек?
Fidelity Investments зерттеуіне сәйкес, миллениалдардың тек 25%-ында ғана нақты зейнетақы жоспары бар. Ал 75%-ы өз жинағының нақты мөлшерін білмейді. Соған қарамастан, олардың 66%-ы зейнет жасында ақшасыз қалудан қорқады. Мұндай жағдайға түспеу үшін зейнетақы туралы қазірден бастап ойланған жөн.
Жанар Таланова, қаржылық кеңесші:
«Зейнетақыны ертерек ойлау керек. Миллениалсыз ба, зумерсіз бе – маңызды емес. “1975 жылдан кейін туғандар мемлекеттен зейнетақы алмайды” деген болжам нақты деп айта алмаймыз. Мұнда әңгіме қазіргі аға буын алып отырған ынтымақты зейнетақы туралы. 1998 жылғы 1 қаңтарға дейін кемінде алты ай еңбек өтілі бар азаматтар сол зейнетақыға үміткер бола алады.Ал базалық зейнетақы – барша Қазақстан азаматтарына міндеттелген. Оның мөлшері еңбек өтілі мен ең төменгі күнкөріс деңгейіне байланысты есептеледі. 33 жыл және одан да көп еңбек өтілі бар адамдар базалық зейнетақының ең жоғары мөлшерін – ЕТКД-ның 120%-ын алады. Қалған бөлігі БЖЗҚ-дағы жинаққа тәуелді.
Мен ерікті жарналарға, зейнетақы аннуитетіне назар аударуға және жеке зейнетақы қорын біртіндеп қалыптастыруға кеңес берер едім. Ең бастысы – қаржы сауатын арттыру».
Қайда инвестиция салуға болады?
БЖЗҚ (ЕНПФ) – шотыңызды бақылап, мүмкін болса ерікті жарна аударыңыз. Көп қаржы осы жерде жиналады.
Көпвалюталы депозиттер – жинақты девальвациядан қорғап, тұрақты валютада ұстайды.
Сақтандыру компанияларындағы зейнетақы өнімдері – көп жағдайда инвестициялық табыс ұсынып, зейнетке шығу уақытында кепілдендірілген төлем береді.
Жеке инвестициялық шот (ИИС) – брокерлар арқылы алып, акциялар мен облигацияларға инвестиция салуға мүмкіндік береді.
ETF және индекс қорлары – ұзақ мерзімді, тұрақты стратегия. Бұл жерде диверсификацияның автоматтандырылған түрі мен нарықтың тұрақты өсуі болады.
Жылжымайтын мүлік – жалға беру немесе қайта сату үшін ашылатын қор. Алғашқы жарнаны жинап, оған арендаға жылжымайтын мүлік алып, ипотеканы жауып отыруға болады. Тұрғын үй алып, оның жағдайын жақсартып, кейін қымбатырақ бағаға да сата аласыз. Сондай-ақ, офиске немесе қоймаға арналған орынды да қарастырып көре аласыз.
Облигациялар – акциядан қарағанда тұрақты әрі бірқалыпты табыс бере алады.
Венчурлік инвестициялар – үлкен тәуекел бар, бірақ табысы жоғары. Бұл салада инвестиция жасау үшін қаржылай білім мен сол саланың маманы болған дұрыс.


