Мемлекеттен ақшаны қайтарып алу (салықтан шегерім) – бейне бір қар адамы сияқты. Оны бәрі айтады, бірақ ешкім көрген емес. Бірақ мемлекеттен қайтарған ақшаңыз картаңызға түсетіні рас. Tamga Media мұндай жеңілдіктерді қандай кезде алуға болатынын анықтады.
Salyq кешбэгі
Мемлекеттік кірістер комитеті 2024 жылы жаңа жобаны сынай бастады. Зат сатып алғанда түбіртекті талап етсеңіз болды, ақшаңыздың бір бөлігі қалтаңызға қайтады. 2025 жылдың өзінде-ақ адамдарға 152 миллион теңге төленген. Осы уақытқа дейін жұрт 7,6 миллиард теңгенің түбіртегін, яғни 573 937 дана түбіртекті сканерлеп үлгерген. Нәтижесінде түбіртекті сканерлейтіндер қатары 26%, ал қайтарылған ақша 32% өскен.
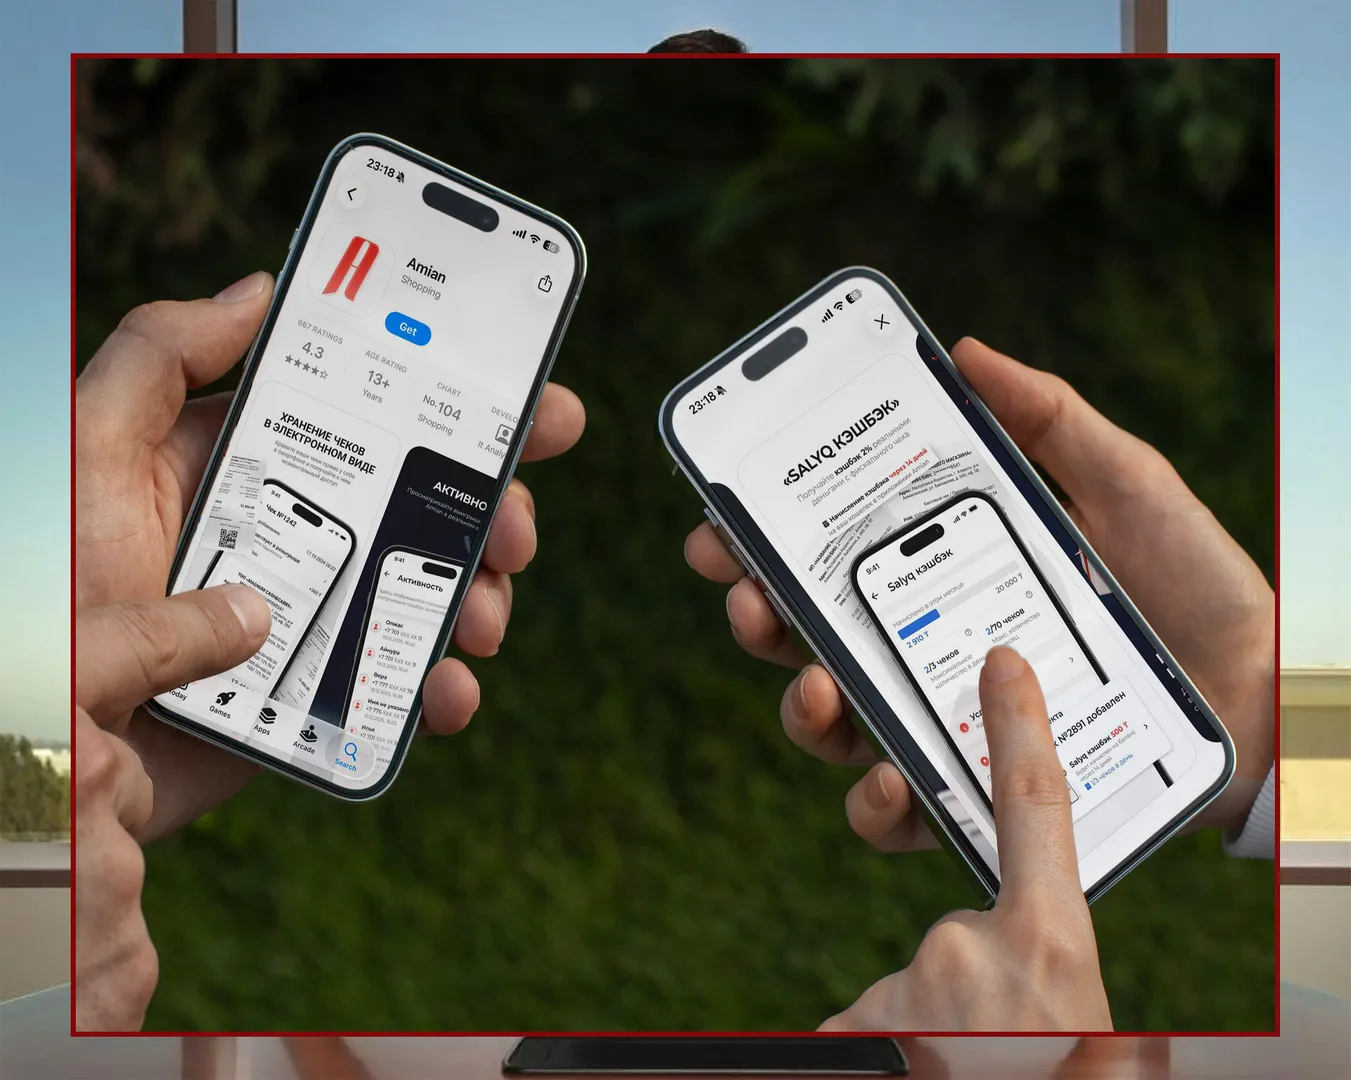
Бұл қалай жұмыс істейді? Шағын дүкендерден кез келген зат сатып алып, ақшасын қолма-қол не картамен төлесеңіз де, түбіртегін алыңыз. Кейін оның штрих-кодын Amian қосымшасымен сканерлесеңіз, ақшаның 2%-ы қайтады. Бұл ақшаны картаға не телефонға шығарып алуға болады. Magnum немесе Small сияқты ірі желілер бұл жобада жоқ, өйткені олардың кассасы бөлек. Есесіне, үй іргесіндегі донерхана, шаштараз бен кішігірім дүкендерден кешбэк алуға әбден болады. Жақында бұл тізімге такси, соның ішінде Яндекс Go да қосылды. Amian қосымшасн App Store мен Google Play-ден тегін жүктеп алыңыз.
Жобаға 2025 жылы 12 облыстың 48 ауданы кірсе, биыл қаңтардан бастап Ақтөбе қаласы қосылды. Бұл тізім үнемі жаңарып отырады, сондықтан қазіргі ақпаратты қосымшадан тексере аласыз.
Жеке табыс салығын (ЖТС) қайтару
Ресми жұмыс істесеңіз, емделу мен дәрі-дәрмек шығынын, яғни медицина қызметін есепке алдырып, жеке табыс салығын (ЖТС) азайтуға болады. Осының арқасында ай сайын аз салық төлейсіз немесе артық ақшаңызды кері қайтарасыз (мұны салық шегерімі дейді). Мемлекет сіздің жылына емделуге арналған шығыныңыздың 464 000 теңгесіне ғана жеңілдік береді (бұл – 118 АЕК). Ол үшін емханамен келісімшарт пен ЖСН жазылған түбіртек қажет. Бұл тізімге косметология кірмейді.
Оқу ақысынан да ақшаны қайтарып алуға болады. Мұнда да жылына ең көбі 464 000 теңгенің (118 АЕК) түбіртегін өткізе аласыз. Бұл жеңілдік өзіңізге де, балаларыңызға да жүреді. Оқу орнының Қазақстанда ресми лицензиясы болуы шарт.
Ипотека төлеп жүргендер де салықты азайта алады. Бұрын бұл жеңілдік тек Отбасы банкінде бар еді, ал 2025 жылғы 1 қаңтардан бастап барлық банкке рұқсат берілді. Бірақ мемлекет негізгі қарызды емес, тек банкке төлеп жатқан пайызыңызды есепке алады. Мысалы, ай сайын 350 000 теңге төлесеңіз, оның 150 000 теңгесі банктің пайызы болса, салық дәл осы 150 000 теңгеден азаяды. Мұнда да жылына ең көп дегенде 118 АЕК-ға дейін үнемдеуге болады.
Ақша қалай есептеледі?
Бірақ бірден қатты қуануға асықпаңыз. Мемлекет бүкіл шығынды емес, тек 10% жеке табыс салығын (ЖТС) қайтарады. Яғни, жылына таза ақшалай ең көбі 46 400 теңгедей ғана аласыз. Дегенмен ипотеканы 20 жыл төлесеңіз, бұл 928 000 теңге үнемдеу деген сөз. Аз болса да, бұл да – пайда.
Тағы бір жолы – зейнетақы қорына (БЖЗҚ) өз еркіңізбен жарна аудару. Салатын ақшаның мөлшерін өзіңіз шешесіз: қаласаңыз айына 5 000 теңге, қаласаңыз 50 000 теңге салыңыз. Осылай, бір жағынан зейнетке ақша жинасаңыз, екінші жағынан мемлекетке төлейтін ЖТС-ты азайтасыз. Бұл ақшаны зейнет жасын күтпей-ақ, 50 жастан бастап алуға болады. Жарнаны банк арқылы немесе жұмыс орныңызға өтініш жазып аударта аласыз, ал шотыңыз алғашқы ақша түскенде автомат түрде ашылады.
Құжатты қалай рәсімдейсіз?
Салық инспекциясына барудың еш қажеті жоқ, бәрін жұмыс орныңыздағы есепші немесе кадр бөлімі арқылы жасауға болады. Ол үшін емханамен, оқу орнымен немесе банкпен жасалған келісімшартты, мекеменің лицензиясын және міндетті түрде ЖСН жазылған түбіртекті алып, өтініш өткізесіз. Мұны алдын ала жасасаңыз, ай сайын ЖТС аз ұсталып, қолға алатын айлығыңыз бірден көбейеді. Ал жыл соңында өткізсеңіз, артық ақша кейін бір-ақ қайтарылады. Тек жыл соңында табыс пен мүлік туралы декларация тапсыруды ұмытпаңыз, мысалы, 2025 жылдың есебін 2026 жылғы 15 қыркүйекке дейін өткізіп үлгеру қажет.
Есептеп көрейік
Осы әдістердің бәрін бірдей қолдансақ, қанша ақша үнемдеуге болатынын есептеп көрейік. Мысалы, сіз айына 600 000 теңге жалақы аласыз делік. Оның үстіне ипотекаңыз бар (ай сайын тек банктің пайызына 150 000 теңге кетеді), жылына бір рет 200 000 теңгеге тісіңізді емдеттіңіз және ай сайын зейнетақы қорына өз еркіңізбен 20 000 теңге салып тұрасыз.
Сонда бір жылда мынадай шығын шығады:
Ипотека пайызы: 1 800 000 теңге
Тіс емдету: 200 000 теңге
Ерікті зейнетақы жарнасы: 240 000 теңге
Ипотека пайызынан – 464 000 теңге (118 АЕК шектеуімен), тіс емдетуден – 200 000 теңге, ал ерікті зейнетақы жарнасынан – 240 000 теңге есепке алынады. Бәрін қосқанда 904 000 теңге шығады. Осы ақшаның 10% салығын (ЖТС) есептесек, шамамен 90 400 теңге болады. Бұл ақшаны бухгалтерия жыл бойы айлығыңыздан ұстамай қалдырады немесе декларация тапсырғаннан кейін кері қайтарады. Salyq қосымшасымен айына шамамен 90 000 теңге жұмсасаңыз, жылына 1 080 000 теңге шығады. Оның 2% кэшбэгі – 21 600 теңге. Нәтижесінде, бір жылда барлығы 112 000 теңгені өз қалтаңызға қайтарып ала аласыз.


