2026 жылғы 1 шілдеден бастап банктердің «құрғақ уәдеге» иланатын күні артта қалмақ. Бүгінде ел азаматтарының мойнындағы берешек 25 триллион теңгеден асты. Халықтың жаппай қарызға батқан соң, билік несие беру талаптарын қатаңдатуға кірісті. Енді кімге несие берілетінін анықтайтын талаптар күшейеді: азаматтың жалпы берешегі оның 8 жылдық табысынан аспауға тиіс. Ал 2027 жылдан бастап үй алып, баспаналы боламын деушілер үшін ипотека пайызы әркімнің жинаған жарнасына қарай түрліше белгіленбек. Tamga Media осы өзгерістердің мән-жайын анықтап көрді.
Билік неліктен қамшыны басып отыр?
Қазақстандық азаматтардың қарызы тоқтаусыз өсіп жатыр: кейінгі екі жылда жұрттың алған несиесі 21% көбейіп, 20,7 триллионнан 25,07 триллион теңгеге бір-ақ жетті. Мәселе тек қарыздың көптігінде емес, оның сапасында болып отыр. Қазір уақытылы төленбей, кешігіп жатқан несиелердің үлесі 4,5%-ға жуықтаған. Бұл құрғақ статистиканың артында ай сайынғы төлемін жаба алмай, тығырыққа тірелген жүз мыңдаған адамның тағдыры тұр.
Бұрын кейбір банк нақты табысы расталмаған адамдарға да несие бере беретін. Адам қанша табатынын өзі айтып, банк соны ескеретін. Ал шілдеден бастап бұл тәртіп өзгереді. Енді тек ресми расталған табыс қана есепке алынады, яғни зейнетақы қоры мен әлеуметтік аударымдар арқылы көрінетін кіріс қана ескеріледі.
Ұлттық банк төрағасы Тимур Сүлейменовтің айтуынша, бұл шаралардың мақсаты жұртты несиеден мүлдем қағу емес, ертеңгі күні сол қарызды өтей алмай, басы бәлеге қалатын жандарды алдын ала сақтандыру.
2026 жылғы 1 шілдеден бастап не өзгереді?
Екі жаңа көрсеткіш
Осыған дейін банктер қалыптасқан үрдіс бойынша, клиенттің ай сайынғы төлемі табысының тең жартысынан аспауын қадағалайтын. Алдағы шілдеден бастап бұл талап ресми түрде заңдастырылып, несие алушылар екі деңгейлі сүзгіден өтеді.
ҚТЖ (қарыз жүктемесінің коэффициенті) – ай сайынғы ресми табысыңыздың қанша бөлігі несие төлеуге жұмсалатынын көрсететін көрсеткіш. Оның шекті деңгейі – 50%. Несие төлемдері табысыңыздың жартысынан асып кетсе, банк жаңа несие беруден бас тартады.
ҚТТ (қарыз тәртібінің коэффициенті) – сіздің несие тарихыңызды бағалайтын көрсеткіш. Ол несиені уақытылы төлегеніңізді, төлемдерді кешіктірген-кешіктірмегеніңізді және мұндай жағдайлардың қаншалық жиі болғанын есепке алады. Бұл жерде тек қазіргі табысыңыз емес, бұрын алған қарыздарыңызды қаншалық жауапкершілікпен өтегеніңіз маңызды рөл атқарады.
Бөліп төлеу де енді несие саналады
Көп адам бөліп төлеуді несие деп санамайды. Бірақ шілдеден бастап банктер оны кәдімгі несиемен бірдей қарайды.
Техника дүкендері мен маркетплейстердегі бөліп төлеу қызметтері жаңа талаптарға бағынады. «Қазір ал, кейін төле» (BNPL) сервистері клиенттері туралы ақпаратты Бірінші несие бюросына жіберуге міндетті.
Енді телефон, тоңазытқыш немесе онлайн-курс үшін бөліп төлеп жүрсеңіз, ол сіздің қарызыңыз ретінде есептеледі.
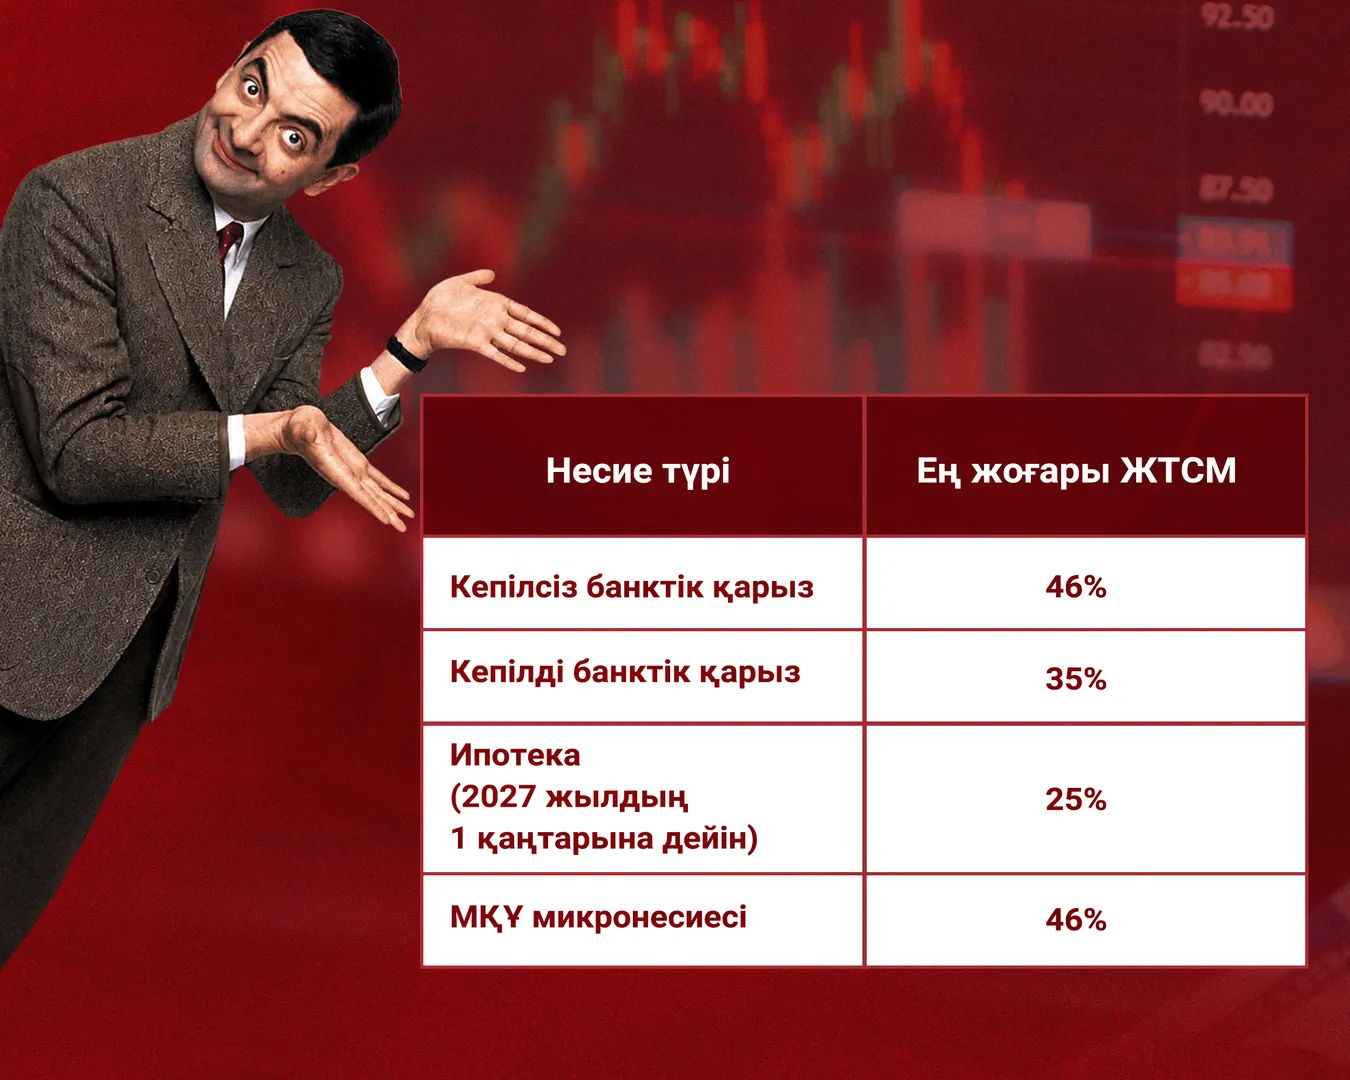
Жылдық тиімді сыйақы мөлшерлемесінің (ЖТСМ) шекті деңгейлері өзгермейді.
Қазақстан Республикасының Ұлттық Банкі мен Қаржы нарығын реттеу және дамыту агенттігі бірлесіп бекіткен қаулы бойынша, жылдық тиімді сыйақы мөлшерлемесінің (ЖТСМ) қолданыстағы шекті деңгейлері өзгермей, төмендегідей болып қалады.
ЖТСМ – жылдық тиімді сыйақы мөлшерлемесі. Бұл несие үшін бір жыл ішінде қанша ақша төлейтініңізді көрсететін жалпы көрсеткіш. Оған пайыз мөлшерлемесі ғана емес, несиеге байланысты барлық шығын кіреді.
Үш түрлі жағдай: кімнің өтініші мақұлданады, кімдікі кері қайтарылады?
1-жағдай. Әйгерім, кеңсе менеджері, 35 жаста
Әйгерім ай сайынғы төлемі 155 000 теңге болатын, 7 000 000 теңгеге автонесие рәсімдемек.
Табысы: Ай сайынғы ресми жалақысы – 500 000 теңге (БЖЗҚ аударымдарымен толық расталған).
Мойнындағы қарыздары:
Тұтынушылық несие: қалған берешегі – 800 000 теңге, ай сайынғы төлемі – 28 000 теңге
Ноутбук (бөліп төлеу): қалған берешегі – 300 000 теңге, ай сайынғы төлемі – 15 000 теңге
Жаң автонесие: қарыз сомасы – 7 000 000 теңге, ай сайынғы төлемі – 155 000 теңге.
ҚТЖ (қарыз жүктемесін) есептеу:
Қазіргі қарыздары мен жаңа несиені қоссақ: 28 000 + 15 000 + 155 000 = 198 000 теңге
ҚТЖ = 198 000 * 100% : 500 000 = 39,6%. Бұл көрсеткіш рұқсат етілген 50%-дық шектен төмен.
ҚТТ (қарыз тәртібін) есептеу:
Жалпы берешек көлемі: 800 000 (тұтынушылық несие) + 300 000 (бөліп төлеу) + 7 000 000 (автонесие) = 8 100 000 теңге
Бір жылдық табысы: 500 000 * 12 = 6 000 000 теңге
ҚТТ = 8 100 000 : 6 000 000 = 1,3. Қарыз көлемі жылдық табысынан 1,35 есе ғана асып тұр (ең жоғарғы шек – 8).
Түйін: Әйгерімнің өтініші мақұлданады. Ай сайынғы төлемдері де, жалпы қарыз көлемі де өз табысына шақ. Жаңа ереже тұрғысынан алғанда, Әйгерім – банк үшін ең сенімді қарыз алушы.
2-жағдай. Серік, құрылысшы, 42 жаста
Серік 600 000 теңге тұратын тұрмыстық техника сатып алғысы келеді. Оны алса, бір жыл бойы ай сайын 50 000 теңге төледі.
Табысы: Іс жүзінде ай сайын қолма-қол 450 000 теңге табады. Алайда жұмыс беруші БЖЗҚ-ға ең төменгі жалақыдан ғана аударым жасап отырғандықтан, ресми табысы – 85 000 теңге.
Мойнындағы қарыздары: Жоқ.
ҚТЖ (қарыз жүктемесін) есептеу:
ҚТЖ = 50 000 * 100% : 85 000 = 58,8%. Бұл көрсеткіш бекітілген 50%-дық лимиттен асып кетті.
Түйін: Бөліп төлеу өтініші кері қайтарылады. Бұрын дүкендер қарыз алушының көрсеткен жалақысына қарап қарыз бере беретін, енді жүйе БЖЗҚ деректерін автоматты түрде тексереді. Қолға алатын нақты 450 000 теңге есепке алынбайды.
3-жағдай. Дамир, сауда менеджері, 38 жаста
Дамир ай сайынғы төлемі шамамен 55 000 теңге болатын, 1 500 000 теңгенің тұтынушылық несие алмақ.
Табысы: Ай сайынғы ресми жалақысы – 600 000 теңге.
Мойнындағы қарыздары:
Ипотека: қалған берешегі – 18 000 000 теңге, ай сайын төлейтіні – 180 000 теңге.
Автонесие: қалған берешегі – 4 000 000 теңге, айлық төлейтіні – 90 000 теңге.
Үш бірдей бөліп төлеу: қалған берешегі – 800 000 теңге, ай сайын төлейтіні – 45 000 теңге.
ҚТЖ (қарыз жүктемесін) есептеу:
Қазіргі міндеттемелері: 180 000 + 90 000 + 45 000 = 315 000 теңге
Жаңа несиені қосқанда: 315 000 + 55 000 = 370 000 теңге
ҚТЖ = 370 000 * 100% : 600 000 = 61,6%. Бұл көрсеткіш рұқсат етілген 50%-дық шектен асып кетті.
ҚТТ (қарыз тәртібін) есептеу:
Жалпы берешек көлемі: 18 000 000 + 4 000 000 + 800 000 + 1 500 000 = 24 300 000 теңге
Бір жылдық табысы: 600 000 * 12 = 7 200 000 теңге
ҚТТ = 24 300 000 / 7 200 000 = 3,37. Қарыз көлемі жылдық табысынан 3,37 есе асып тұр. Дегенмен бұл көрсеткіш рұқсат етілген межеге жетпейді.
Түйін: ҚТТ шекті мөлшерге жетпейді, бірақ ҚТЖ мөлшерінен асып кеткендіктен, несие берілмейді. Табысы жақсы болса да, бекітілген шектеуден өте алмайды.
2027 жылғы 1 қаңтардан бастап не өзгереді?
Қарыздың ең жоғарғы шегі
2027 жылғы 1 қаңтардан бастап өте қатал норма күшіне енеді: адамның барлық несиесі бойынша жиынтық қарызы оның 8 жылдық табысының көлемінен аса алмайды.
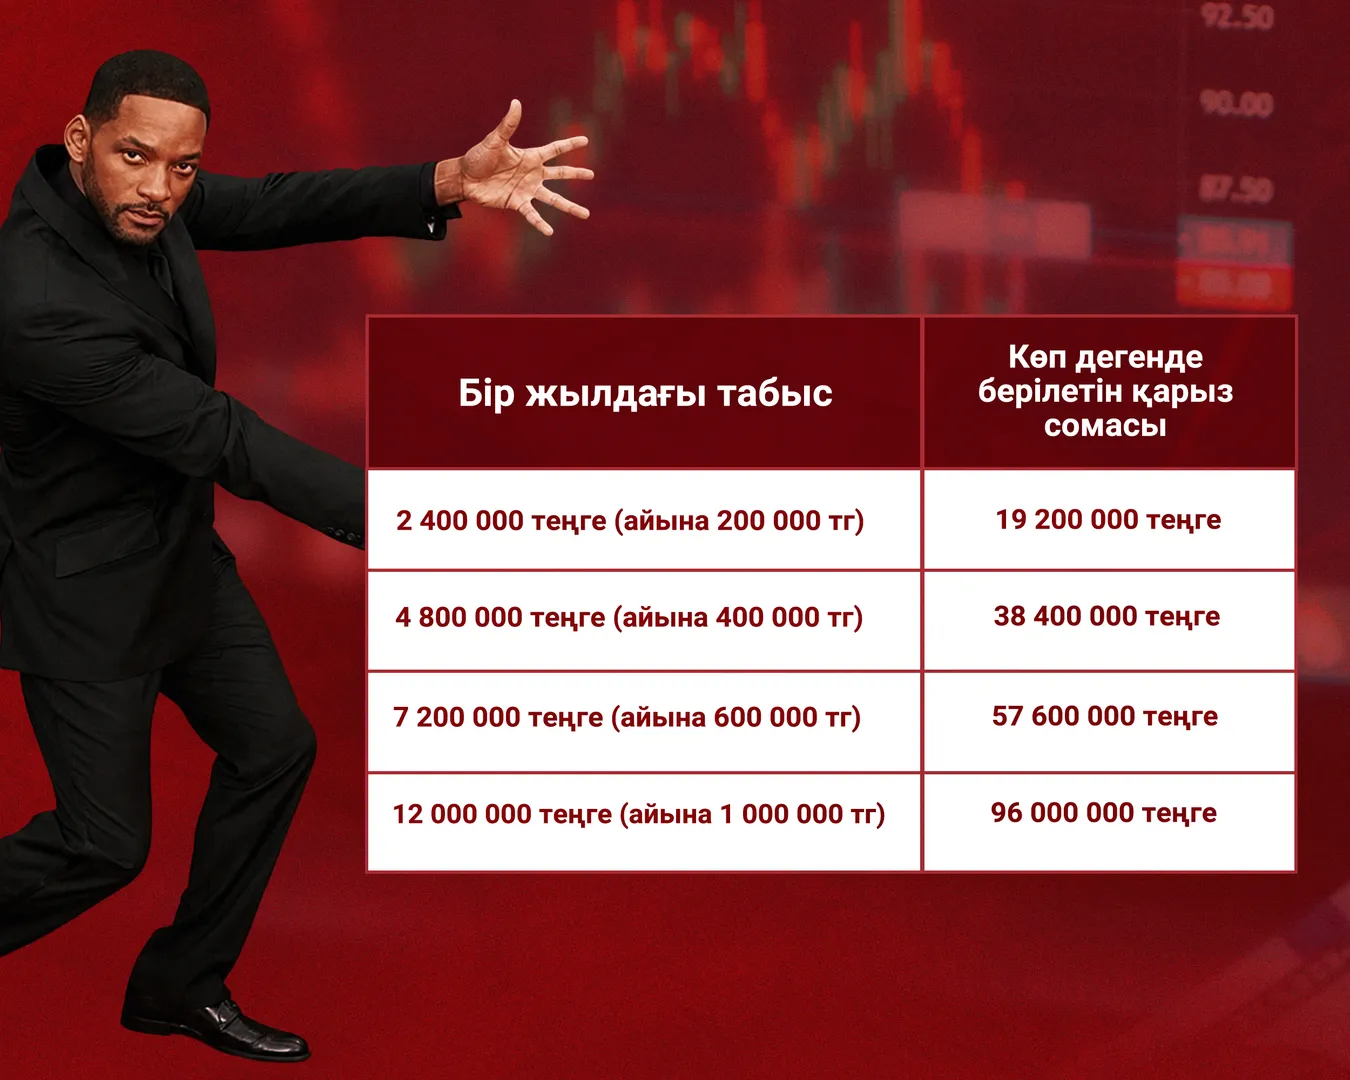
Атап өтерлік жайт: Тұтынушылық несиелердің ең жоғарғы сомасы қазірдің өзінде 8 миллион теңгемен шектелген және бұл меже өзгеріссіз қалады.
2027 жылдың 1 қаңтарынан бастап ипотеканың жаңа пайыздары
2025 жылғы маусымда сыйақы мөлшерлемесін 25%-дан 20%-ға дейін төмендеткен болатын, бірақ сегіз күннен кейін бұл шешім тоқтатылды. Одан кейін де бірнеше рет шегерілді. Нақты бекітілген мерзім – 2027 жылдың 1 қаңтары. Оған дейін ЖТСМ-нің 25%-дық ең жоғарғы шегі күшінде қала береді.
2027 жылғы 1 қаңтардан бастап пайыз мөлшерлемесі LTV коэффицентіне тікелей байланысты болады.
LTV (Loan-to-Value) – несие сомасының кепілге қойылатын мүлік құнына қатынасы.
Бастапқы жарнаңыз 30% немесе одан жоғары болса, яғни LTV ≤ 0,7 болса – ең жоғары ЖТСМ 20%-ға тең болады.
Бастапқы жарнаңыз 30%-дан аз болса, яғни LTV > 0,7 – ең жоғары ЖТСМ 25% болады
Мысал ретінде есептеп көрейік: Сатылатын пәтердің бағасы – 30 000 000 теңге делік.
9 000 000 теңге (30%) жарна құйсаңыз, банк сізге жетпей тұрған 21 000 000 теңгені несиеге береді. 30 000 000 – 9 000 000 = 21 000 000. Бұл жағдайда: LTV = 21 000 000 : 30 000 000 = 0,7 шығады. Демек, ипотека мөлшерлемесі төмендеп, 20%-ға дейін болады.
5 000 000 теңге (17%) жарна құйсаңыз, қарыз сомасы 25 000 000 теңге болады 30 000 000 – 5 000 000 = 25 000 000.Бұл кезде: LTV = 25 000 000 : 30 000 000 = 0,83. Демек, көрсеткіш жоғары болғандықтан несие мөлшерлемесі де 5%-ға артық болып, жалпы 25% белгіленеді .
Айырмашылығы неде: Сыйақы мөлшерлемесіндегі айырмашылық тек 5% болып көрінгенімен, 20 жылдық мерзім ішінде бірнеше миллион теңге артық төлемге алып келеді.
Банкке бармай тұрып өзіңізді қалай тексеруге болады?
1-қадам. Ресми табысыңызды анықтаңызegov.kz порталына кіріп, БЖЗҚ-дан үзінді көшірме алыңыз. Ол жерде жұмыс берушінің сіз үшін қандай сомадан жарна аударып отырғаны анық көрінеді. Банктер сіздің табысыңызды тек осы көрсеткіш арқылы бағалайды.
2-қадам. Барлық төлеміңізді тізіп шығыңыз
Ай сайынғы төлемдеріңіздің бәрін жазыңыз: несиелер, микроқарыздар, техникаға, киім-кешекке немесе оқуға алған бөліп төлеулер – бәрін қосыңыз. Шілдеден бастап бөліп төлеулер де кәдімгі несиемен тең дәрежеде есептеледі.
3-қадам. Қарыз жүктемесінің коэффициентін (ҚТЖ) есептеңіз
ҚТЖ = барлық төлем мен жаңа несиенің айлық төлемін қосып, кейін ресми табысыңызға бөліңіз.
Егер нәтиже < 0,5 (50%) болса, банк несиені мақұлдауы мүмкін.
Егер нәтиже > 0,5 болса, несиеден үміт ізе берсеңіз болады.
4-қадам. Қарыз тәртібінің коэффициентін (ҚТТ) есептеңіз
ҚТТ = барлық несиенің жалпы қалдық сомасын бір жылғы ресми табысқа бөліңіз.
Егер нәтиже < 8 болса, рұқсат етілген шектен асқан жоқсыз. Ал 2027 жылғы 1 қаңтардан бастап бұл көрсеткіштен асып кету тіпті мүмкін болмайды.
5-қадам. Несие тарихыңызды тексеріңіз
Тегін несие есебін 1cb.kz сайтынан немесе egov.kz арқылы алуға болады. Ол жерде сіздің барлық қарызыңыз, мерзімі өткен күндер мен банктердің сіз туралы жіберген сұраныстары көрініп тұрады.
Чеклист: Дәл қазір не істеу керек?
Алдағы 6-12 айда несие алуды жоспарлап жүрсеңіз:
Табысыңызды заңдастырыңыз. 2026 жылғы қаңтардан бастап енгізілген өзін-өзі жұмыспен қамтығандар режиміне өтіңіз: 4% жарна төлесеңіз, 6 айдан кейін ресми табысыңыз бар болып есептеледі.
Ұсақ-түйек несиелер мен бөліп төлеулерді жабыңыз. Тіпті ай сайынғы 10 000-20 000 теңгелік төлемнің өзі сіздің қарыз жүктемеңізді (ҚТЖ) едәуір азайтады.
Бастапқы жарна жинаңыз. 2027 жылғы қаңтардан бастап 30%-дан жоғары жарна құйсаңыз, ипотека пайызы 25%-дың орнына 20%-ға дейін төмен болады.
Банкке бармай тұрып жаңадан бөліп төлеуге ештеңе алмаңыз.


