Ай сайын табысымыздың 10%-ы зейнетақы қорына кететінін бәріміз білеміз. Бірақ сол ақшаның қайда жұмсалып, қалай көбейетінін, шотта қанша жиналғанын және оны қалай жаратуға болатынын екінің бірі біле бермейді. Шындығына келгенде, сұрақ көп: бұл ақша шынымен жұмыс істеп тұр ма, оны зейнетке шықпай алуға бола ма және ертеңгі күніміз не болмақ? Tamga Media зейнетақы жүйесінің қалай жұмыс істейтінін, жинақтардың қайда инвестицияланатынын және оны мерзімінен бұрын алудың жолын анықтап көрді.
Үш деңгейлі жүйе
Қазақстандағы зейнетақы үш бөліктен тұрады. Біріншісі – мемлекет бюджеттен төлейтін базалық зейнетақы. Оның мөлшері адамның еңбек өтіліне байланысты және ең төменгі күнкөріс деңгейінің 70%-нан 118%-на дейінгі аралығында. Мысалы, 2026 жылы бұл төлем – айыны 35 596 теңге мен 60 005 теңге аралығы.
Екінші деңгей – 1998 жылға дейін жұмыс істегендерге арналған ынтымақты зейнетақы. Ол жұмыс өтілі мен орташа айлық табыс негізінде есептеледі. 2026 жылдағы ең төменгі мөлшері – 69 049 теңге.
Үшінші деңгей – жинақтаушы жүйе: сіздің ай сайынғы 10%-ыңыз дәл осы жерде сақталады.
Бірыңғай жинақтаушы зейнетақы қоры (БЖЗҚ) 2013 жылы барлық жеке зейнетақы қорларын біріктіріп құрылған. 2021 жылдан бері қор ақшаны өзі басқармайды. Жиналған қаражаттың негізгі бөлігін Қазақстан Республикасының Ұлттық Банкі, ал бір бөлігін арнайы инвестициялық компаниялар басқарады.
Жұмыскердің міндетті зейнетақы жарнасы (МЗЖ) – бұл жалақының 10%-ы, бірақ оның мөлшері ең төменгі жалақының 50 еселенген шамасынан аспайды. 2024 жылдан бастап жұмыс беруші де қосымша жарна төлей бастады – МЗЖБ. Бұл ақша қызметкердің жалақысынан ұсталмайды, оны жұмыс беруші өз есебінен аударады. Оның мөлшері жыл сайын өседі: 2024 жыл – 1,5%, 2025 жыл – 2,5%, 2026 жыл – 3,5%, 2027 жыл – 4,5%, 2028 жыл – 5%.
Бұл ақша бөлек шартты шотта жиналады. Оны жеке кабинеттен көруге болады. Бірақ ол қызметкердің жеке меншігі емес және мұраға қалмайды.
Күн тәртібіндегі «4+1» реформасы.
2026 жылдың көктемінде Мәжіліс пен Сенат депутаттары жұмыс беруші төлейтін зейнетақы жарнасын қалай бөлу керегін талқылай бастады. Қазір бұл ақша түгелдей ортақ қорға кетеді. Ал депутат Асхат Аймағамбетов бастаған бір топ парламентшілер келешектегі 5%-дың 4%-ын жұмыскердің жеке шотына аударып, қалған 1%-ын 80 жастан асқан қарияларға төлем жасау үшін ортақ қорда қалдыруды ұсынып отыр. Бұл бастама қолдау тапса, жұмыс беруші төлейтін ақша азаматтың меншігіне айналады. Әзірге бұл тек ұсыныс, заңға ешқандай өзгеріс енген жоқ.
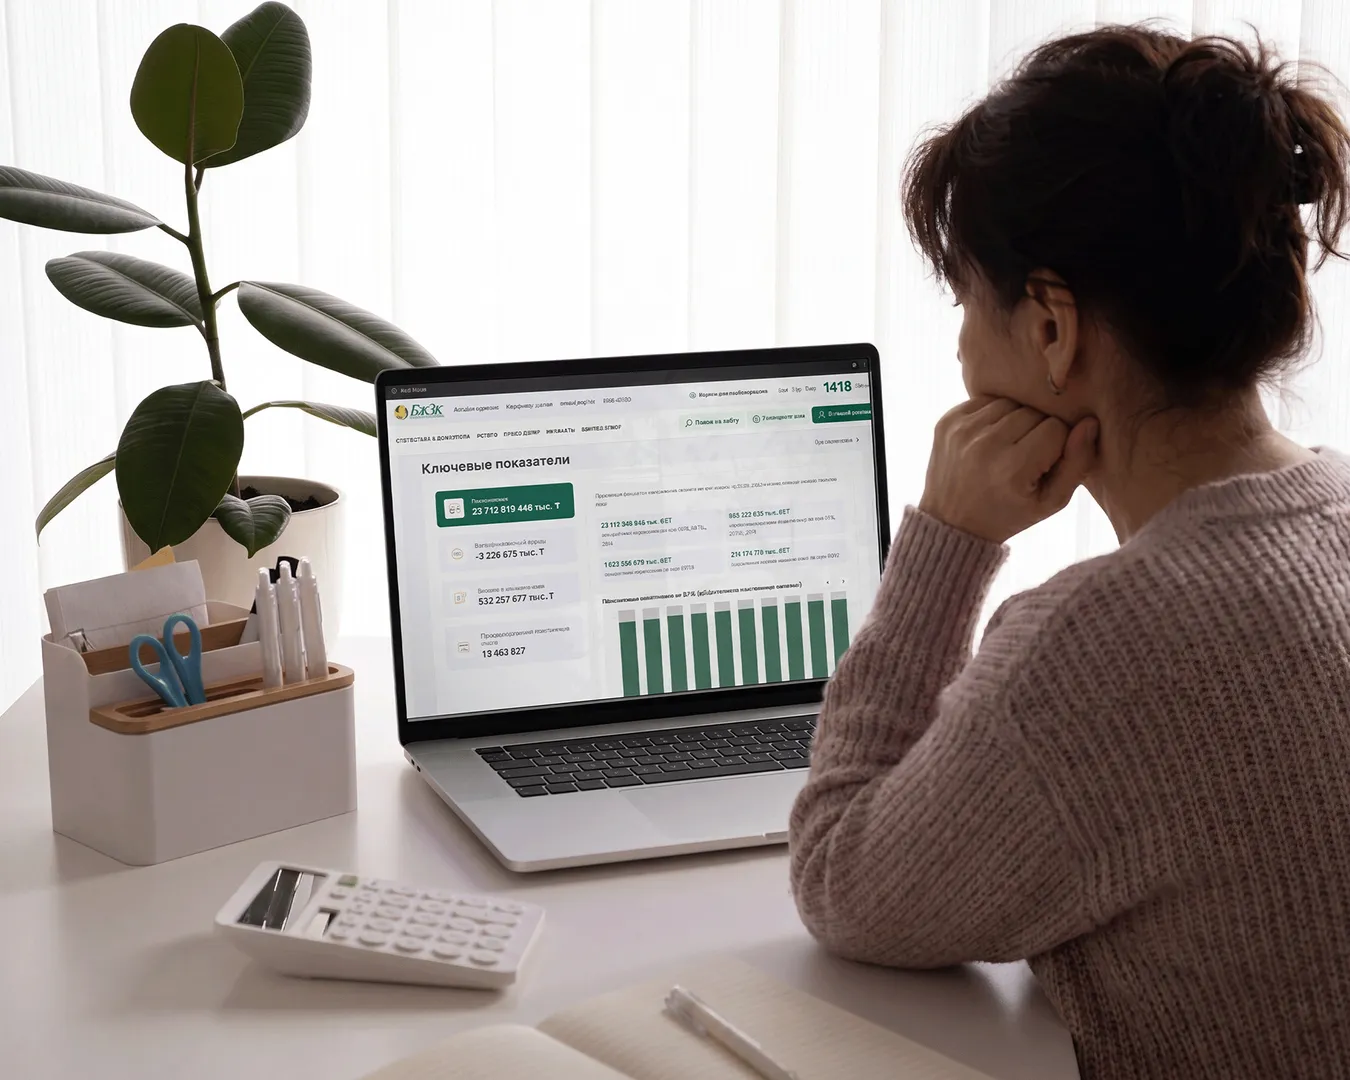
Шотта бар ақшаны қалай тексереміз?
БЖЗҚ сайты. enpf.kz сайтындағы жеке кабинетке ЭЦҚ арқылы кіруге болады. Мұнда жинақ сомасы, жарналардың қашан түсіп отырғанын және есептелген инвестициялық табысты көре аласыз.
eGov.kz порталы. «Зейнетақымен қамсыздандыру» бөліміндегі «Жеке зейнетақы шотынан үзінді көшірме» қызметін пайдаланыңыз. Сілтеме: egov.kz. Оған кіру үшін ЭЦҚ қажет.
БЖЗҚ мобильді қосымшасы. Жинақты тексерудің ең оңай жолы. iOS және Android платформаларында бар. ЭЦҚ арқылы кіргеннен кейін шоттағы қалдықты нақты уақыт режимінде бақылап отыруға ыңғайлы.
Жинақтың бір бөлігін алуға жететін соманы тексеру. Арнайы ресурс: cabinet.enpf.kz/porog. Бұл жерден жинағыңыздың ең төменгі жеткілікті шегінен асып тұрғанын және нақты қандай соманы пайдалана алатыныңызды бірден білуге болады.
Жарна аударылғанымен үзінді көшірмеде көрінбесе, мәселе жұмыс беруші тарапында болуы мүмкін. Мұндай жағдайда әуелі жұмыс берушіден төлемнің жасалғанын нақтылап алыңыз. Бәрі дұрыс болса, қажет болған жағдайда Бірыңғай жинақтаушы зейнетақы қорына немесе Қазақстан Республикасы Еңбек және халықты әлеуметтік қорғау министрлігіне тікелей хабарласуға болады.
Сіздің зейнетақы жинағыңыздан қандай табыс түседі
Зейнетақы жинақтары әртүрлі қаржы құралдарына инвестицияланады. Қазақстан Республикасының Ұлттық Банкі басқаратын портфельдің негізгі бөлігі мемлекеттік облигациялардан, шетелдік бағалы қағаздардан және банктегі депозиттерден тұрады. Толық құрылымын enpf.kz сайтындағы «Статистика және талдау» бөлімінен көруге болады.
2026 жылғы 1 сәуірдегі мәлімет бойынша, Қазақстан Республикасының Ұлттық Банкі басқаратын портфельдің кейінгі 12 айдағы табысы – 10,74%. Алайда инфляция шамамен 11% болғандықтан, нақты табыс іс жүзінде нөлге тең. Наурызда теңге долларға шаққанда 5,5% нығайған. Бұл валюталық активтерді қайта бағалауға әсер етіп, инвестициялық табыс шамамен 240 млрд теңгеге азайды.
2026 жылғы сәуірге дейінгі 12 айда инвестициялық компаниялардың табысы әртүрлі: Halyk Global Markets – 18,52%, Halyk Finance – 10,98%, Alatau City Invest – 10,62%. Қалған компаниялардың көрсеткіштері Бірыңғай жинақтаушы зейнетақы қоры сайтында бар. Ал зейнетақы ақшасының басым бөлігі әлі де Қазақстан Республикасының Ұлттық Банкі басқаруында – 26,81 триллион теңгенің 26 триллион теңгеден астамы сонда.
Қаржылық тұрақтылық жөніндегі кеңес 2025 жылдың соңында инфляциядан 150-200 базистік тармаққа асатын табыстылыққа қол жеткізу міндетін қойды. Әзірге бұл тек бағдар ғана.
БЖЗҚ-ның басты уәжі мынау: табысты бір жылдың көрсеткішімен емес, ұзақ уақыттың бедерінде бағалау керек. Мәселен, 1998 жылдан бергі жағдайды алсақ, жинақталған табыс (1 173%) инфляция деңгейінен (952%) әлдеқайда жоғары.
Ақшаны мерзімінен бұрын қашан және қалай алуға болады
2021 жылдан бастап қазақстандықтар жинақтарының бір бөлігін зейнетке шыққанға дейін пайдалана алады, бірақ ол үшін белгілі бір шарттар орындалуға тиіс. 2021 жылдың қаңтарынан 2025 жылдың желтоқсанына дейінгі аралықта біржолғы зейнетақы төлемдерін (БЗТ) алуға 4,28 млн өтінім орындалды. 2026 жылдың бірінші тоқсанында тұрғын үй мен емделуге тағы 135,24 млрд теңге төленді.
Басты шарт – ең төменгі жеткілікті шегі (ЕТЖШ). Зейнетақы жинағынан тек осы шектен асқан соманы ғана алуға рұқсат етіледі. Бірақ 2026 жылғы 5 маусымнан бастап бұған қатысты есептеу тәртібі өзгеріп, ең төменгі жеткілікті шегі екі есе өсті. Мысалы, бұрын 20 жастағы азамат зейнетақы шотынан 3 720 000 теңгеден асқан бөлігін ғана пайдалана алса, жаңа тәртіп бойынша бұл шек 6 670 000 теңгеге дейін көтерілді. Бұл туралы біздің мына мақаламыздан оқи аласыздар.
Тұрғын үйге арналған жинақ: қалай аламыз
Зейнетақы жинағын мерзімінен бұрын алудың ең кең тараған бағыты – тұрғын үй жағдайын жақсарту. Бұл қаражатқа бастапқы немесе екінші нарықтан үй не пәтер сатып алуға, жеке тұрғын үй құрылысына арналған жер телімін алуға, өз жеріңіз болса үй салуға, ипотеканың негізгі қарызын өтеуге, Отбасы банкіндегі тұрғын үй жинағын толықтыруға және үлестік құрылысқа қатысуға болады.
Бірақ 2026 жылғы қаңтардан бастап зейнетақы жинағы есебінен ипотеканың тек негізгі қарызын жабуға рұқсат етіледі. Несие пайыздарын төлеуге бұл қаражатты пайдалануға болмайды.
Өтінім беру тәртібі:
Қолдануға болатын соманы тексеріңіз.
Уәкілетті оператор арқылы тіркеліңіз.
Арнайы шот ашыңыз.
ЭЦҚ көмегімен онлайн өтінім беріңіз.
Өтінім мақұлданса, ақша 5 жұмыс күні ішінде аударылады.
Уәкілетті операторлар: Отбасы банк, Халық банкі, Банк ЦентрКредит, Altyn Bank және Freedom Bank. Қаражат түскеннен кейін 20 жұмыс күні ішінде оның мақсатқа сай жұмсалғанын растайтын құжаттарды тапсыру қажет. Егер құжаттар уақытында өткізілмесе, ақша қайтадан БЖЗҚ-ға қайтарылады.
Зейнетақы есебінен емделу: неге рұқсат, неге тыйым салынған
Зейнетақы жинағын емделуге де пайдалануға болады. Бұл мүмкіндік өзіңізге, жұбайыңызға немесе жақын туыстарыңызға, соның ішінде балаларыңызға қолданылады. 2025 жылдың сәуірінен бастап кәмелетке толмаған балалардың емін, қажет болса шетелдік клиникалардағы емдеу шығындарын да осы қаражат есебінен төлеуге рұқсат берілді.
Қазір зейнетақы жинағын онкологиялық және сирек кездесетін ауруларды емдеуге, реконструктивтік және қалпына келтіру операцияларына, радионуклидтік, радиойодтық және протондық терапияға, радиохирургиялық емге, Денсаулық сақтау министрлігі бекіткен басқа да мамандандырылған медициналық қызметтерге жұмсауға болады.
Бұл қаражат күнделікті медициналық шығындарды өтеуге арналмаған. Ол негізінен ауыр диагноздар мен күрделі емдеу түрлеріне ғана беріледі.
2026 жылғы 1 қаңтардан бастап күшіне енген жаңа Салық кодексі бойынша, зейнетақы төлемдерінен және тұрғын үй мен емделуге алынатын қаражаттан жеке табыс салығы ұсталмайды. Бұған дейін салымшылардан 10% салық алынатын. Алайда бұрын төленген салық сомасы кері қайтарылмайды.
Жинақты жеке басқаруға беру
Зейнетақы жинағыңыз көбірек табыс әкелсін десеңіз, оның бір бөлігін жеке инвестициялық компанияның басқаруына бере аласыз. Мұндай компаниялар ақшаны әртүрлі қаржы құралдарына салып, табыс табуға тырысады.
Жеке компаниялар әдетте ақшаны акциялар мен шетел валютасындағы инвестицияларға көбірек салады. Сондықтан табысы жоғары болуы мүмкін. Бірақ мұндай инвестициялардың тәуекелі де көбірек. 2026 жылғы сәуірге дейінгі 12 айдың қорытындысы бойынша, Halyk Global Markets компаниясы 18,52% табыспен көш бастап тұр (салыстыру үшін: Ұлттық банктің көрсеткіші – 10,74%).
Өтінімді БЖЗҚ сайтынан ЭЦҚ арқылы онлайн беруге немесе қор бөлімшесіне барып рәсімдеуге болады. Басқарушы компанияны екі жылда бір рет қана ауыстыруға рұқсат етіледі. Толық ақпарат пен талаптарды БЖЗҚ сайтынан білуге болады.
Эмиграция кезінде жинақты қалай алуға болады
Сіз шетелге тұрақты тұруға кетіп, Қазақстан азаматтығынан бас тартсаңыз, онда МЗЖ, МКЗЖ және ЕЗЖ есебінен жиналған зейнетақы ақшаңызды толық біржолата ала аласыз. Бұл құқық азаматтық өзгергені ресми түрде расталғаннан кейін ғана беріледі. БЖЗҚ бұл ақпаратты Әділет министрлігінің базасы арқылы тексереді.
Не берілмейді: Бірақ МЗЖБ (жұмыс беруші аударған шартты зейнетақы жарналары) сізге берілмейді. Ол ақша қорда қалады және басқа қатысушылар арасында қайта бөлінеді, себебі ол жеке меншік болып саналмайды.
Маңыздысы: кейін Қазақстанға қайта келіп, азаматтықты қайта алсаңыз да, бұрын алынған зейнетақы қаражатын қайта қайтару мүмкін емес.
Рәсімдеу үшін БЖЗҚ кеңсесіне барып, басқа елге көшуді және азаматтықтың ауысқанын растайтын құжаттарды өткізу қажет. Толығырақ БЖЗҚ сайтынан оқи аласыз.
Зейнетақы аннуитеті: зейнетке ерте шығуға бола ма?
Зейнетақы аннуитеті – жинақтың бір бөлігін БЖЗҚ-дан жеке сақтандыру компаниясына аудару арқылы жасалатын келісімшарт. Оның басты артықшылығы – ресми зейнет жасын күтпей-ақ, өмір бойы тұрақты төлем алып тұруға мүмкіндік беретінінде. Ерлер бұл құқықты – 55 жастан бастап, әйелдер – 53 жастан бастап пайдалана алады. Ал егер зиян жұмыста істеп, кәсіптік жарналар (МКЗЖ) аударылса, зейнетке 50 жастан да шығуға болады.
Аннуитеттің ең тиімді тұсы – келісімшарт жасалған соң БЖЗҚ-дағы «жеткілікті шек» деген ұғым жойылады. Яғни сақтандыру компаниясына қажет соманы аударғаннан кейін, БЖЗҚ шотында қалған барлық ақшаны үй алуға немесе емделуге еш кедергісіз ала аласыз. Бұл – жинағы көп болса да, жасына байланысты шектен аса алмай жүргендер үшін «бұғатталған» ақшаны босатудың жалғыз жолы.
Бұл қызметті Halyk Life, Nomad Life, Standard Life, Freedom Life сияқты лицензиясы бар компаниялар ұсынады. Төлемдерге мемлекеттік деңгейде Сақтандыру төлемдеріне кепілдік беру қоры (СТКБҚ) жауап береді. Компания банкрот болса, төлемді осы қор жалғастырады.
Мына шектеулерді білу маңызды:
Ақша кері қайтпайды: Жинақты БЖЗҚ-ға қайта аудару мүмкін емес. Тек екі жылдан соң басқа сақтандырушыға ауысуға ғана рұқсат.
Мұрагерлік мәселесі: Сақтанушы қайтыс болса, жинақ компанияда қалады. Тек келісімшартта мұрагерлерге төлем жасалатын арнайы «кепілдік кезеңін» көрсетсеңіз ғана ақша туыстарыңызға беріледі.
Инфляция қаупі: Төлемдер жылына 5-8% өсіп отырғанымен, нарықтағы қымбатшылық бұдан асып кетсе, ақшаның сатып алу қабілеті төмендеуі мүмкін.
Тиімділік: Жинағыңыз аннуитеттің ең төменгі шегіне әрең жетіп тұрса, оны рәсімдеудің мәні аз. Себебі ай сайынғы төлем шамамен 35 000 теңгенің айналасында ғана болады.
Жарна аударылмаса, не істеу керек?
БЖЗҚ-ға қатысты мәселенің басым бөлігі негізінен мына үш жағдайда туындайды:
«Сұр» жалақы (айлықты конвертпен алу). Жұмыс беруші айлықты қолма-қол беріп, зейнетақы жарнасын аудармаса, ертеңгі күні еңбек өтілін дәлелдеу қиынға соғады. Мұндайда сотқа немесе Еңбек комитетіне жүгінуге тура келеді, бірақ бұл ұзақ әрі күрделі процесс екенін ұмытпаңыз. Ең дұрысы, жұмыс істеп жатқаныңызды растайтын кез келген құжатты (келісімшарт, бұйрық көшірмесі) сақтап қою және мүмкіндік болса, бірден ресми түрде рәсімдеу.
ЖК ретінде жұмыс істеу. Жеке кәсіпкерлер зейнетақы жарнасын (МЗЖ) өздері үшін өз бетінше төлейді. Оның мөлшері – мәлімделген табыстың 10%-ы. Көптеген кәсіпкер жарнаны ең төменгі деңгейде төлейді немесе мүлдем төлемейді. Салдары белгілі: жарна жоқ жерде, жинақ та өспейді. Сондықтан жарналардың уақтылы түсіп жатқанын жеке кабинеттен қадағалап отырған жөн.
Декрет, бала күтімі немесе жұмыссыздық. Декретте, бала күтімінде немесе жұмыссыз жүрген кезде жұмыс беруші зейнетақы жарнасын аудармайды. Дегенмен мемлекет бала 1 жасқа толғанға дейінгі күтім демалысы сияқты кейбір кезеңдер үшін жарна төлейді. Бірақ бәрібір еңбек өтіліндегі үзілістер кейін базалық зейнетақының азаюына әсер етуі мүмкін.
Ерікті жарналар. Кез келген адам БЖЗҚ-ға өз еркімен, кез келген мөлшерде жарна (ЕЗЖ) аудара алады. Бұл – әсіресе бейресми жұмыс істегендер, жарнаны ең төменгі деңгейде төлеген кәсіпкерлер немесе ұзақ уақыт жұмыссыз қалғандар үшін таптырмас мүмкіндік. Мұндай жарналар бөлек шотқа жиналып, міндетті жарналар сияқты инвестициялық айналымға түседі.
Қорытынды зейнетақы қалай есептеледі?
БЖЗҚ-дан берілетін ай сайынғы төлемді есептеу жолы оңай: жинақ сомасы × 6,5% ÷ 12. Мысалы: 15 млн теңге жиналса, ай сайынғы төлем шамамен 81 250 теңге болады.
Бұған базалық мемлекеттік зейнетақы (өтіліне қарай 32 360 – 50 851 теңге) және 1998 жылға дейін жұмыс істегендер үшін ынтымақты зейнетақы қосылады. Зейнетақы есебі: egov.kz. Заң бойынша зейнетақының ең жоғарғы жиынтық мөлшері – ең төменгі күнкөріс деңгейінің 2 еселенген мөлшерінен аспайды (2025 жылы шамамен 92 456 теңге).
Зейнет жасы. 2025 – 2027 жылдары: ерлер – 63 жас, әйелдер – 61 жас. 2028 жылдан бастап әйелдердің жасы жыл сайын жарты жылға өсіп, 2031 жылға қарай 63 жасқа жетеді.
Мерзімінен бұрын шығу. Зейнетақы аннуитеті шарты арқылы – жеткілікті сома болған жағдайда 55 жастан (ерлер) және 53 жастан (әйелдер). «Зиянды өндіріс» жұмыскерлері – кемінде 7 жыл міндетті кәсіптік жарналары (МКЗЖ) болған жағдайда 55 жастан зейнетке шыға алады.
Ашық есеп. Ресми жалақы 300 000 теңге болса, ай сайынғы жарна – 30 000 теңге делік. 30 жыл үзіліссіз стаж үшін инвесттабысты есепке алмағанда бұл 10,8 млн теңге болады, БЖЗҚ-дан ай сайынғы төлем – шамамен 58 500 теңге. Инвестициялық табыспен бірге бұл сома артады. Бірақ жылына 10-12% инфляция жағдайында бұл ақшаның 30 жылдан кейінгі құны – мүлдем басқа әңгіме.
Түйін
БЖЗҚ-ны тек «кәрілікке деп тығып қойған ақша» деп түсінбеу керек. Бұл – зейнетке шыққанша күтіп отырмай, пайдалану тәртібін дәл қазірден бастап біліп жүруді қажет ететін «тірі» шот. Балансты тексеру немесе баспанаға қолжетімді соманы білу – екі минуттық қана жұмыс. Ал ресми жұмыс пен «сұр» жалақының арасындағы айырмашылық жиырма-отыз жылдан кейін қалтаңызға түсетін нақты теңгемен өлшенеді.
2025 жылғы жағдай бәрімізге сабақ болды: қазақстандықтар зейнетақы жинағын медициналық сақтандыру ретінде (тіс емдету, көзді тексерту) жаппай пайдаланды, бірақ алаяқтық көбейген соң, бұл бағыттар жабылып қалды. Бұл оқиға зейнетақы жүйесінің мемлекет үшін де, әрбір салымшы үшін де негізгі мақсаты қандай болуы керегін қайта бағамдауға түрткі болды.


