2025 жылғы қазандағы дерекке сүйенсек, Алматыдағы орташа жалақы (медиана) 378 мың теңгенің айналасында. Ал тәуір жерден бір бөлмелі жайлы пәтер жалдау үшін 150-220 мың теңгеңізді дайындай беріңіз. Екі бөлмелі үйлердің бағасы 200-300 мыңнан бір-ақ асады. Демек, қарапайым қала тұрғыны тапқан табысының шамамен 80%-ын пәтерақыға санап береді. Қазақстанның жылжымайтын мүлік нарығында не болып жатыр? Баға неге төмендемей тұр және қазіргі таңда мойынға ауыр ипотека ілмей-ақ, үй алуға бола ма? Tamga Media саралап көрді.
«Дубайдағыдай баға»: мақтаныш па әлде ұят па?
Алматы мен Астананың зәулім үйлеріне, асқақ амбициясы мен құрылыс қарқынына қарап, оларды Дубайға теңегенді жанымыз сүйеді. Алайда баспана бағасына келгенде, бұл ұқсастықтың бояуы бірден қашады.
Дубай – Таяу Шығыстағы ең қымбат қалалардың бірі екені даусыз. Property Monitor деректеріне сүйенсек, мұнда екі бөлмелі пәтерді жалдаудың орташа құны жылына 91 000 дирхамға жетеді. Бұл біздің ақшаға шаққанда айына шамамен 1 миллион теңге. Шет аудандардағы студиялар айына 650 мың теңгеге болса, Dubai Marina сияқты элиталы локациялар 1,1 миллионн теңгеден басталады.
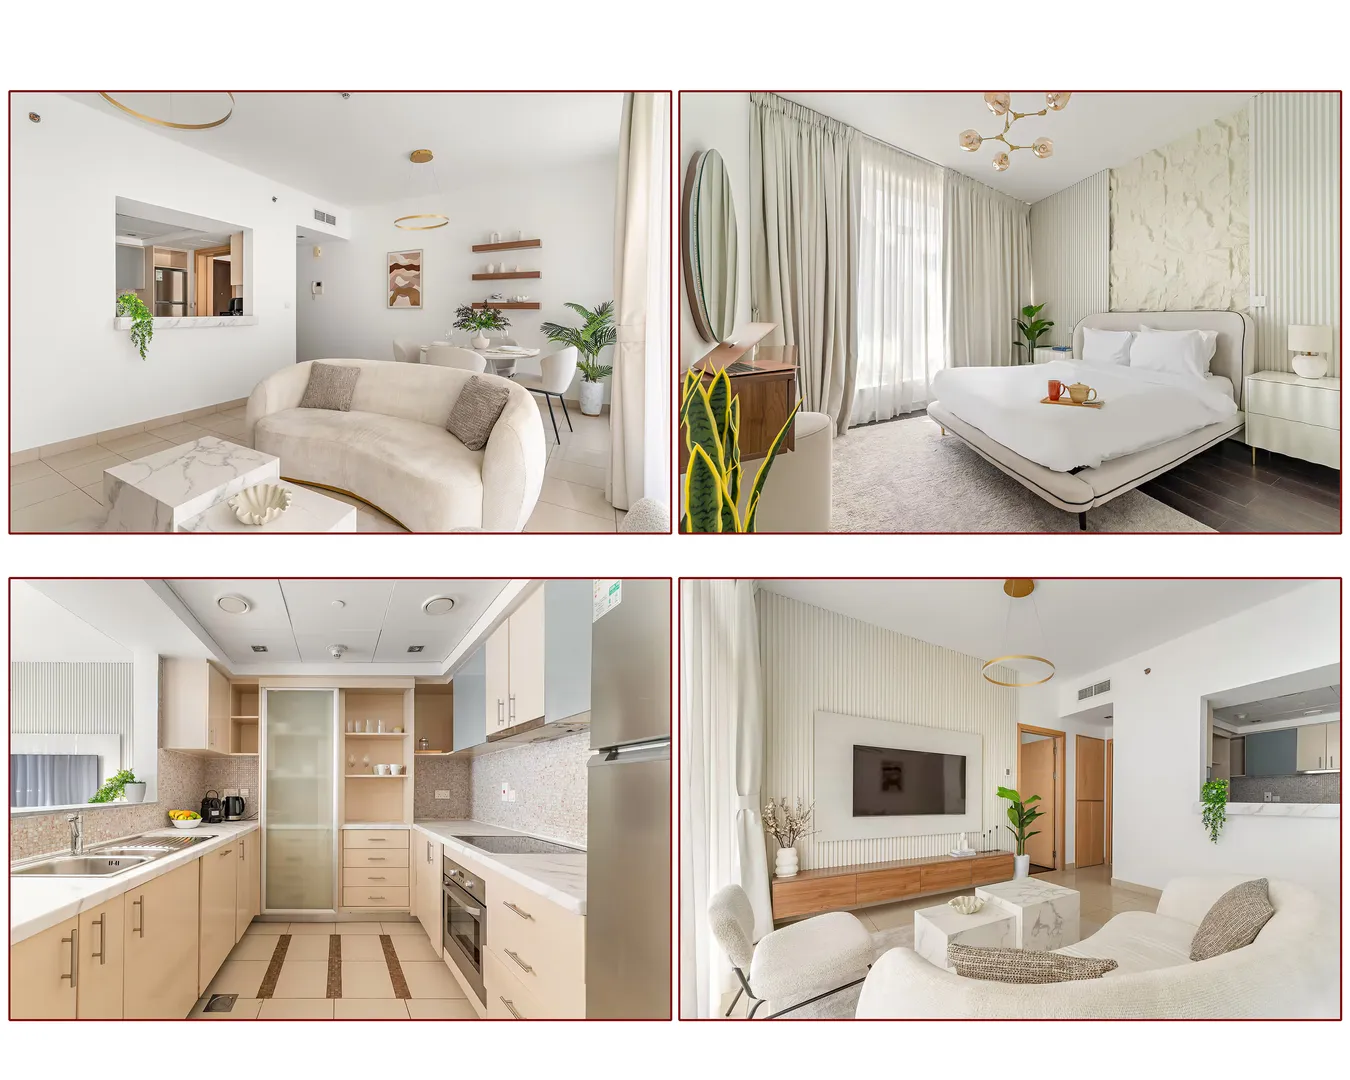
Енді табыс пен шығынды саралап көрейік. Дубайдағы орташа жалақы – 20-21 мың дирхам (Emirabiz және CREMAP агенттіктерінің деректеріне сәйкес), яғни айына шамамен 2,7-2,8 миллион теңге. Оның үстіне Біріккен Араб Әмірліктерінде табыс салығы деген атымен жоқ. Нәтижесінде Дубай тұрғыны табысыныңі 35-36%-ын ғана баспанаға жұмсайды. Бұл – әлемдік деңгейдегі ең қолайлы көрсеткіш.
Ал енді Алматыға оралайық. Бір бөлмелі пәтер жалдау 150 мыңнан басталып, 350 мың теңгеге дейін асып тұр. Ал халықтың көп бөлігі алатын медианалық жалақы – 378 мың теңге (медианалық жалақы – бүкіл жұмысшылардың табысын рет-ретімен тізгенде дәл ортада тұрған көрсеткіш – ред.). Демек, алматылық тұрғындар тапқан-таянғанының 40 пайызынан бастап, тіпті жүз пайызына дейін пәтерақыға санап береді. Дубаймен салыстырғанда, біздегі баға мен табыстың арасы жер мен көктей.
Бұл жердегі негізгі қайшылық мынада: Дубайда пәтер жалдау нақты цифрларға шаққанда әлдеқайда қымбат болғанымен, өз тұрғындарының қалтасына Алматыдан гөрі әлдеқайда жеңіл түседі. Біздегі «Дубайдағыдай» деген теңеу тек жылтыр сырт көрінісі мен пәтерақыға қатысты айтылатын жалаң сөз, өйткені бұл жерде халықтың табысы мүлде ескерусіз қалған.
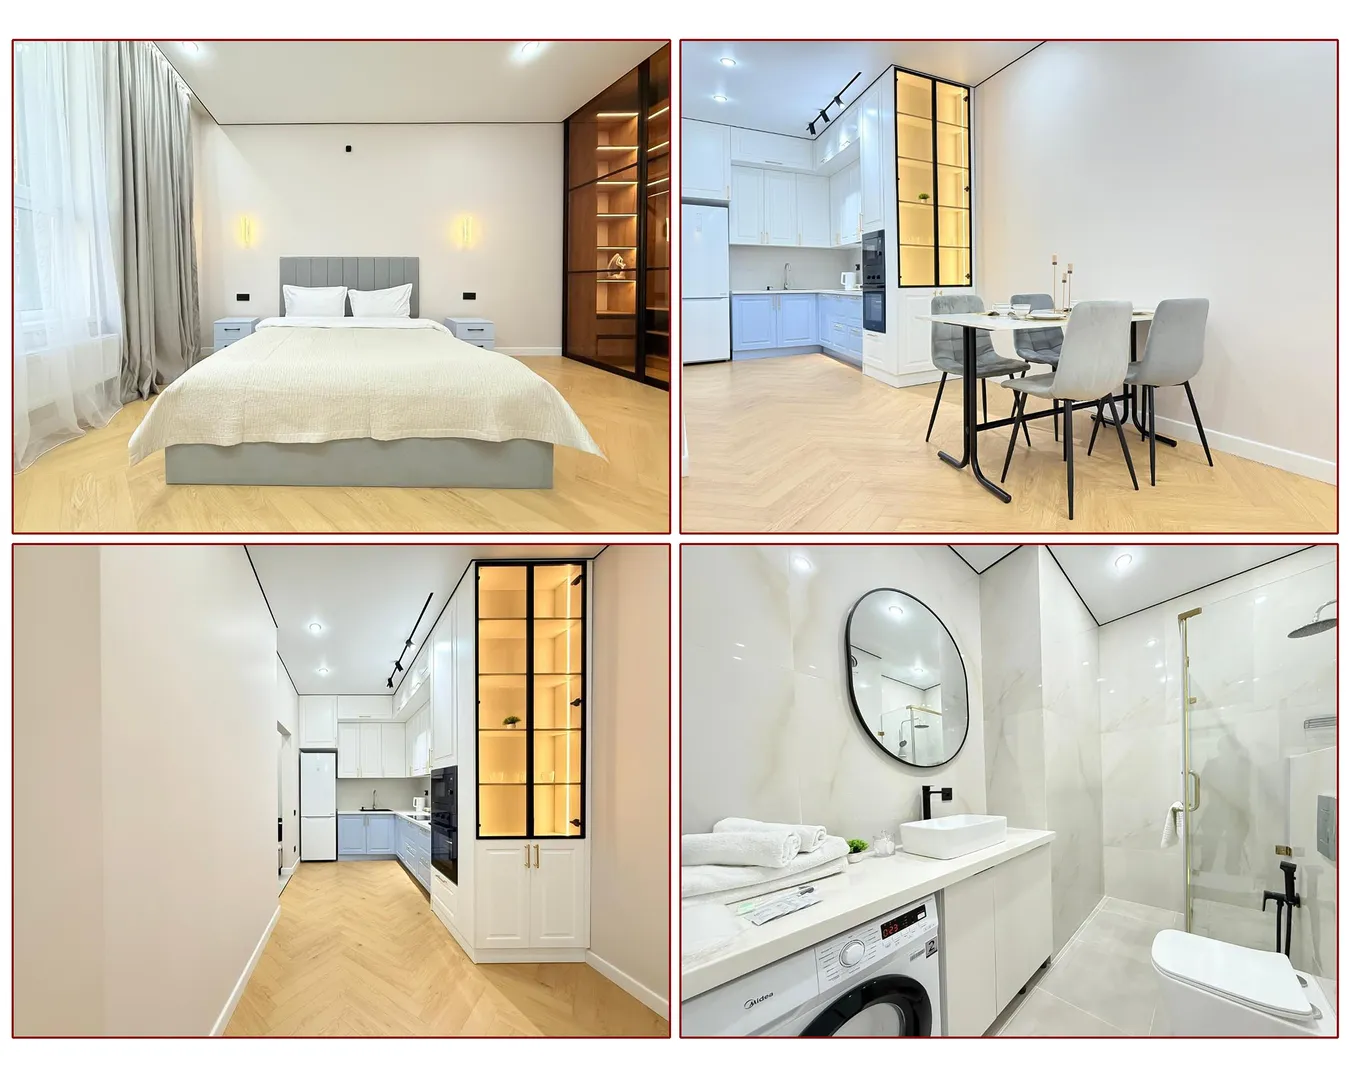
Сонымен қатар Дубай нарығында ойын ережелері мүлде бөлек. Онда RERA (Real Estate Regulatory Agency, Жылжымайтын мүлік нарығын реттеу агенттігі) сияқты арнайы реттеуші орган бар. Ол жалдау құнының ашық индексін бекітіп, үй иелерінің бағаны жөнсіз өсіруіне жол бермейді, яғни жалға алушының құқығы заңмен шегеленген. Ал Қазақстанда жалдау нарығы әлі де «жабайы» күйде: келісімшарттардың көбі ауызша жасалады, сондықтан бағаның ертең қалай құбылатынына ешкім кепілдік бере алмайды.
Отандық нарықтың бүгінгі бейнесі
Ұлттық статистика бюросының дерегіне сүйенсек, 2025 жылдың басында елімізде пәтер жалдау ақысы – орташа есеппен бір шаршы метрге 4 533 теңге. Алматыда бұл көрсеткіш 5 453 теңгеге, Астанада 5 129 теңгеге жеткен. Демек, Алматыда ауданы 50 шаршы метрлік екі бөлмелі пәтер үшін айына 270 мың теңге, ал елордада 256 мың теңге төлеу керек. Ал жайлы әрі жоғары бизнес-класс үйлерінің бағасы бұдан екі есе қымбат екенін ескеру қажет.
2025 жылдың соңына қарай баспана нарығы тіпті қызып кетті. Ranking.kz мәліметінше, Алматыда үй жалдау құны шаршы метріне 6 000 теңгеге дейін барып, кейінгі бір жылдағы ең жоғарғы межеге жетті. Оңтүстік астанадағы 50 шаршы метрлік екі бөлмелі үйді жалдау құны 298 мың теңге, Астанада 278 мың теңге болды. Жалпы бір жыл ішінде елімізде пәтерақы 13,1% өскен.
Ел бойынша орташа көрсеткіш шаршы метріне 3 417 теңгені көрсетіп тұр. Қаңтарда екі мегаполисте де баға желтоқсанмен салыстырғанда 1-2% сәл төмендегені байқалады. Бірақ бұл нарықтың беті бері қарады деген сөз емес, тек маусымдық құбылыс қана.
Ермек Мүсірепов, жылжымайтын мүлік нарығы бойынша халықаралық сарапшы:
“Бүгінде пәтер алушылардың қатары тым сиреп кетті. Қазір нарықта тек баспана жағдайын жақсартқысы келетін отбасылар, қолында нақты ақшасы бар санаулы инвесторлар мен өңірлерден көшіп келгендер ғана қалды. Олардың өзі 2021–2023 жылдармен салыстырғанда әлдеқайда аз. Орташа табысы бар азаматтар баспана сатып алудан амалсыз бас тартып, не пәтер жалдауға, не бағаның түсуін күтуге көшкен. Ал кезекте тұрғандар, жас отбасылар мен жалпы көпшілік сатып алушылар қауымы мемлекеттің демеуінсіз нарықтан мүлдем шеттеп қалды”.
Маманның айтуынша, пәтер жалдау нарығында да тұтынушы әр тиынын есептейтін болған: қазір жұрт бағаға қатты мән береді, үй таңдауда асықпайды және саудаласуға бейім. Бұл – нарықтың өсіп жатқанын емес, керісінше, оның әбден шарықтап, халықтың қауқары таусыла бастағанын аңғартады.
Баға неге шарықтады?
2022 жылғы релокация толқыны
Бағаның шарықтауына 2022 жылғы қыркүйектегі оқиғалар қатты әсер етті. Ресейде ішінара мобилизация жарияланған соң, көрші ел азаматтары Қазақстанға келіп, елдегі баспана нарығын алай-дүлей етті. Бар-жоғы бір аптаның ішінде шекаралас өңірлерде пәтерақы 15%-дан 34%-ға дейін көтерілді. Ресейлік жылжымайтын нарық сарапшыларының дерегінше, жалпы нарықтағы жалдау құны шамамен 1,5 есе қымбаттаған. Сол жылдың желтоқсанына қарай баға өсімі рекордтық 45%-ға жетті.
Кейіннен релоканттардың біразы еліне қайтып, біразы өзге мемлекеттерге кеткенімен, баға бұрынғы қалпына оралмады. Нарық өзінің жаңа, әлдеқайда жоғары межесінде қалды. Ал 2025 жылы бағаның өсуіне енді өзге факторлар әсер ете бастады.
Ішкі көші-қон мен құрылыс рекорды
Мегаполистерге сұраныс ішкі урбанизация есебінен де артып отыр. 2025 жылы Қазақстанда рекордтық көлемде, яғни 14,6 млн шаршы метр тұрғын үй пайдалануға берілді. Бұл бұрынғы көрсеткіштерден 7% көп. Салынған үйлердің тең жартысына жуығы (47%) Алматы, Астана және осы қалаларға жақын облыстарға тиесілі. Алайда ұсыныстың көптігі де бағаны түсіре алмай отыр. Өйткені жаңа үйлердің басым бөлігі – қарапайым жалдаушының қалтасы көтермейтін қымбат сегмент.
Инвестиция: пәтерді депозиттен артық көру
Қазақстандық азаматтар үшін жылжымайтын мүлік – әлі де ақша сақтайтын ең сенімді құрал. Ұлттық статистика бюросының мәліметінше, 2025 жылғы қарашада 40 мыңға жуық сатып алу-сату мәмілесі тіркелген. Бұл өткен жылмен салыстырғанда 3,3% көп. Нарықты қыздырып отырғандардың көш басында тағы да Астана (22,2%) мен Алматы (18,6%) тұр. Пәтерді кейін жалға беріп немесе қайта сату үшін алу үрдісі бағаны төмендетуге мүмкіндік бермей отыр.
«Қазір баспана нарығы бұрынғыдай қарқынды емес, белсенділік төмендеді. Бұл — нарықтың суи бастағанын көрсетеді. Ереже бойынша, баға әрқашан нақты сауда-саттықтан кейін барып өзгереді. Дәл қазір біз бағаның нақты төмендеуі (коррекция) қарсаңындағы шешуші сәтте тұрмыз», – сарапшы Ермек Мүсірепов.
Сұраныс пен ұсыныс арасындағы алшақтық
ҰБС мәліметіне сүйенсек, 2025 жылдың басында Алматыда жаңа баспананың бір шаршы метрі 582 мың теңге болған. Жыл соңына қарай баға 690 мың теңгеге дейін өсті. Яғни, бір жылдағы өсім 19%-дан асты. Бұл дегеніміз, ауданы шамамен 45 шаршы метр болатын қарапайым бір бөлмелі пәтердің өзі 31-33 миллион теңгеден кем түспейді. Ал мемлекеттік жеңілдетілген ипотека бағдарламаларының басым бөлігі мұндай бағаға шақталмаған.
Ермек Мүсірепов, жылжымайтын мүлік нарығы бойынша халықаралық сарапшы:
«Қазіргі жоғары бағаны сұраныс та, үй тапшылығы да, құрылыс шығындары да ұстап тұрған жоқ. Негізінен сатушылардың “арзанға бермейміз” деген ұстанымы мен “баға әлі өседі” деген кқұр қиялы ғана ұстап тұр. Ал құрылыс компанияларының бөліп төлеу ұсыныстары пәтердің шынайы құнын толық көрсетпейді. Ең бастысы, нарық бұл бағаны нақты сауда-саттықпен дәлелдей алмай отыр. Бүгінгі баға нақты құн емес, уақытша адасу ғана. 2025 жылдың соңындағы бағаның шарықтауы нарық заңдылығына мүлде сай келмейді. Бұл сұраныстың артқаны емес, керісінше, құрылыс салушылар мен үй иелерінің өз пайдасын сақтап қалуға тырысқан соңғы жанталасы».
Ипотека: Құрал ма, әлде қиял ма? Тағы да Ұлттық статистика бюросының мәліметтеріне сүйенейік. 2024-2025 жылдар ипотека нарығы үшін үлкен сынақ кезеңі болды. Мемлекет бақылауды күшейіп, Ұлттық банктің базалық мөлшерлемесі 2026 жылы 18%-ға дейін көтерілді. Ал екінші деңгейлі банктер үшін тиімді мөлшерлеме 20%-бен шектелді. Бұл қадамдар коммерциялық ипотеканың екпінін басып, нарықты сәл «суытқанымен», баспананы қарапайым халыққа жақындата қойған жоқ.
Бүгінде мемлекет бірнеше жеңілдетілген бағдарлама ұсынып отыр. Соның ішіндегі ең танымалы – «7-20-25» (мөлшерлемесі 7%, бастапқы жарнасы 20%-дан басталады, ал несие мерзімі 25 жылға дейін созылады). Бірақ бұл бағдарламамен тек су жаңа үйлерді ғана алуға болады. Ал әлеуметтік жағынан аз қамтылған азаматтар үшін «Наурыз» және «Шаңырақ» жобалары бар. Онда жылдық мөлшерлеме 5%, алғашқы жарна 10%-дан басталады. Алайда Алматы мен Астана үшін несиенің ең жоғарғы сомасы 36 миллион теңгемен шектелген. Ипотека бағдарламалары жайлы мақаламызды мына сілтеме бойынша оқи аласыздар.
Нақты цифрларға үңілсек, жағдайдың қаншалық күрделі екені бірден байқалады. 2025 жылғы қазандағы дерек бойынша, Алматыдағы медианалық жалақы – 378 мың теңге. Ал жаңа салынған үйден бір бөлмелі пәтер алу үшін кемі 31 миллион теңгеңіз болуы шарт. Демек алғашқы жарна ретіндегі 20%-дың өзі 6,2 миллион теңгеге тең. Егер ай сайын 50 мың теңгеден табанды түрде жинасаңыз, бұл соманы тек 10 жылда ғана жинап шығасыз.
Тіпті 7%-дық жеңілдікпен үй алғанның өзінде, 25 жыл бойы ай сайын 175 мың теңге төлеуіңіз керек. Бұл – орташа табыстың тең жартысы (46%). Ал егер нарықтық 15%-дық мөлшерлемемен несие рәсімдесеңіз, ай сайынғы төлем 340 мың теңгеге жетеді. Бұл дегеніміз, бүкіл айлығыңызды банкке санап беру. Мұндай салмақты екі адам жұмыс істейтін отбасы көтере алғанымен, жалғызбасты жандар үшін баспана алу қол жетпес арман болып қала бермек.
Ермек Мүсірепов, жылжымайтын мүлік нарығы бойынша халықаралық сарапшы:
«Ашығын айтсақ, қазіргі таңда ипотека қалың бұқара үшін тиімді құрал болудан қалды. Ол тек табысы орташа деңгейден жоғары және жұмысы тұрақты отбасылардың қалтасына сыйып тұр. Ал көпшілік үшін бүгінгі бағамен несие алу – 20 жыл бойы аспандағы баға мен жоғары пайызды мойынға қамыт қылып ілумен тең. Құрылыс компаниялары ұсынатын бөліп төлеу де мәселенің түпкілікті шешімі емес, тек уақытша амал ғана. Ал тұрғын үй жинақ жүйесі тиімді болғанымен, оның жолы ұзақ әрі мүмкіндіктері шектеулі. Бүгінде баспана нарығында қарапайым халыққа арналған, тұрақты әрі жаппай қолжетімді модель әлі қалыптасқан жоқ».
Жылжымайтын мүлік нарығы құлдырай ма?
Қазақстанның жылжымайтын мүлік нарығында “экономикалық көпіршік” (баспана бағасының халықтың нақты табысы мен сатып алу мүмкіндігінен тым қатты асып кетуі - ред.) пайда болды деген әңгіме айтылып келе жатқанына біраз болды. Бұған негіз де бар. Пәтер бағасы мен халықтың нақты табысы арасындағы алшақтық тым ұлғайып кетті, оның үстіне үйді баспана ретінде емес, табыс көзі ретінде сатып алатын инвесторлар үлесі әлі де жоғары. Halyk Finance сарапшыларының пайымдауынша, бағаның мұндай құбылмалы болғанына сұраныс пен ұсыныстың үйлеспеуі, әсіресе мемлекеттің жеңілдетілген бағдарламалар арқылы нарыққа тым белсенді араласуы себеп болған.
Тарихқа үңілсек, үй бағасы талай рет шарықтап, артынан түскен. 2005-2007 жылдары қымбатшылық күшейіп, 2008 жылы баға күрт түсіп кеткен еді. 2020-2022 жылдардағы дүрлігуден кейін 2023 жылы да нарықтың қызуы басылды. Бірақ бір заңдылық бар: баға бұрынғы қалпына ешқашан қайта оралмайды, керісінше, жаңа ең төменгі деңгейі бұрынғысынан жоғары болып тұрады.
Нарық бағасының төмендуіне экономика, халық санының кемуі немесе ипотеканың алудың қиындауы әсер етуі мүмкін. Бірақ сапалы үйге сұраныс әлі бар, ал ұсыныс жеткіліксіз. Сондықтан баға күрт құлап кетуі екіталай. Көбіне баға бір орында тұруы немесе жайлап қана төмендеуі мүмкін. Сарапшының сөзінше, жаңа салынған үйлердің нарықтағы бастапқы құны 10-15%-ға дейін, ал ескі үйлердің, әсіресе 2005 жылға дейін салынған баспаналар 15-20%-ға дейін арзандауы мүмкін. Пәтер жалдау нарығында баға біраз уақыт тұрақтағанымен, кейін халықтың төлем қабілетіне қарай ыңғайлана бастайды.
«2026 жыл баға өсетін кезең болмайды. Бұл жылды "шынайы нарықтық бағаға оралу кезеңі" деп атауға болады. Нарық өз шешімін әлдеқашан айтып қойды. Сауда-саттық азайды, сатылатын үйлердің саны артты, ал сатып алушылардың саудаласу мүмкіндігі кеңейді. Қашан да болсын, нақты белсенділік төмендеген жерде бағаның соның соңынан ілесіп түсетіні – заңдылық», - дейд ол.
Ипотека қамытын кимей-ақ үй алу мүмкін бе?
Шынын айтқанда, бұл оңай шаруа емес, бірақ құр қиялға берілмей, нарық ұсынатын амалдарды білген адам үшін шешілмейтін түйін жоқ.
Бүгінде «Отбасы банк» арқылы тұрғын үй жинақтарын жинау – нақты жұмыс істейтін санаулы механизмдердің бірі. Мәселен, «Бақытты отбасы» (2%) және «Шаңырақ» (5%) бағдарламалары іске қосылғаннан бері 77 мыңнан астам қазақстандықтың баспана мәселесін шешуге септігін тигізді. Алайда оған ілігудің де өз тауқыметі бар: әкімдікте кезекте тұру, ресми түрде баспанаға мұқтаж мәртебесін алу және есепшотта кемі 1-2 миллион теңге бастапқы жинақтың болуы шарт.
Тағы бір балама жол – құрылыс салушылар ұсынатын бөліп төлеу мүмкіндігі. Бұл тәсіл танымал болғанымен, тәуекелдері де жоқ емес. Құрылыс компаниялары шарттарды өзі айтады, көбіне алғашқы жарна ретінде қомақты сома (30–50%) талап етеді және бөліп төлеу мерзімін тек үй құрылысы біткенше ғана береді. Ғимарат уақытында пайдалануға берілмесе, салған қаражатыңыз белгісіз мерзімге «қатып» қалуы мүмкін.
Егер Алматы мен Астананың бағасы қолбайлау болып тұрса, «өңірлік арбитраж» стратегиясын қарастыруға болады. Яғни, бұл стратегия бойынша табыс деңгейі жоғары мегаполисте (мысалы, Алматыда) қашықтан жұмыс істей отырып, баспана мен өмір сүру құны әлдеқайда арзан аймаққа көшу арқылы арадағы баға айырмашылығын өз пайдаңа жарата аласыз. Мәселен, Шымкент, Ақтөбе немесе Орал сияқты қалаларда бір бөлмелі пәтерді жалдау 80-120 мың теңге төңірегінде, ал сатып алу құны мегаполистерден екі-үш есе есе арзан.
Ақырында, қазіргі нарықта баспана жалдау – уақытша амал емес, саналы стратегия ретінде қабылдана бастады. Ипотека төлемі жалдау ақысынан асып кеткен және баға өсімі баяулаған жағдайда, пәтер жалдап тұру қаржылық тұрғыдан әлдеқайда ұтымды болуы мүмкін.
«Бастысы, асықпау керек. Қазіргі ең ұтымды тәсіл: баспананы жалдап тұра тұрып, ақша жинау, бағаның реттелуін күту және үйді баға "шарықтап тұрғанда" емес, төмендеген кезде сатып алу.
Қазір не қауіпті? Баға ең жоғарғы шегіне жеткенде ипотека алу, нарықтағы жалған сенімге еріп ескі үйлерді қымбатқа сатып алу және «бұдан кейін де баға өсе береді» деген соқыр сенімге алдану. Бүгінгі таңда баспанаға қарағанда, қолдағы нақты ақшаның құны әлдеқайда жоғары», - дейді маман.
Не өзгеруі керек?
Баспанаға қол жеткізу мәселесі тек ипотеканың пайызымен шектелмейді. Бұл – қала құрылысы саясатына, инвестиция үшін алынған пәтерлерге салынатын салыққа және жалдау нарығын қалай реттейтініне байланысты. Қазақстанда әлі күнге дейін жалға алушының құқығын қорғайтын, өркениетті жалдау институты қалыптаспаған. Келісімшарттардың басым бөлігі көлеңкеде, ауызша жасалатындықтан, үй иесі бағаны ерікті түрде өсірсе немесе тұрғынды ескертусіз үйден шығарып жіберсе, оған тосқауыл қоятын заң жоқ.
Оған қоса, инвестиция үшін алынған пәтерлерге салықтың төмен болуы кей адамдарға үйлерді бос ұстап, тек жинақ ретінде сақтауға мүмкіндік беріп отыр. Ranking.kz мәліметінше, 2025 жылы жалдаудан түскен табысты декларациялайтындардың көрсеткіші 27,8% азайған. Бұл жалға беру азайды дегенді білдірмейді, керісінше, пәтер иелерінің көбі табысын ресми көрсетпей отырғанын аңғартады.
Маманның сөзінше, баспананы қолжетімді ету үшін мынадай шараларды іске асырған абзал:
Отандық құрылыс материалдарының үлесін арттырып, өзіндік құнды төмендету;
Салық пен реттеу жүйесін болжауға болатындай етіп құру;
Халықтың табысы өспей тұрып, сұранысты жасанды түрде қыздыратын тетіктерден бас тарту;
Жалдау нарығын артық қысымсыз, ашық әрі қарапайым ету.
Егер жүйелі өзгерістер жасалмаса, яғни мемлекеттік жалдау үйлерінің қоры дамымай, салық саясаты қайта қаралмай және мегаполистерде жаппай қолжетімді баспана салынбаса, баға мен табыс арасындағы алшақтық ұлғая бермек. Нарық өздігінен реттелмейді, ол үшін нақты мемлекеттен күш жұмсау қажет.


