С 7 сентября этого года казахстанцы могут доверить частным управляющим инвестиционным портфелем (ИПБ) не только определенную часть пенсионных накоплений, но и всю сумму целиком. Раньше разрешалось передавать только 50% накоплений, теперь это ограничение полностью снято. В связи с этим, распространилась информация, что «пенсию можно полностью забрать». Tamga Media решила разобраться в деталях новости.
Что именно изменилось?
Сначала давайте отделим правду от ошибочного мнения, распространившегося в социальных сетях. Речь не идет о том, что государство разрешило выдавать людям деньги на руки и снимать их со счета. По закону самостоятельно тратить эти средства, как обычные накопления, нельзя. Изменение касается только порядка управления внутри пенсионной системы. Теперь накопления может взять под свое управление не только Национальный банк, но и частная управляющая компания. Счет по-прежнему остается пенсионным, а средства хранятся в ЕНПФ (это основной центр учета). Условия досрочного снятия денег также остаются прежними (только в специально предусмотренных законом случаях, таких как окончательный выезд из страны, приобретение жилья или лечение).
До 1 июля 2023 года всеми пенсионными активами граждан управлял исключительно Национальный банк. Затем появилась возможность передавать частному сектору до половины накоплений. А с 7 сентября 2026 года это ограничение полностью снято. Теперь вкладчик сам решает, какой процент средств оставить в Национальном банке, а какой – доверить частной компании.
Почему поднялся этот вопрос?
Государство контролирует пенсионные средства через Национальный банк, который управляет деньгами населения по консервативному принципу. То есть, предпочтение отдается облигациям и депозитам, чтобы минимизировать риски. Конечно, такая политика не приносит высокой доходности. С начала 2026 года реальная доходность накоплений под управлением Национального банка достигла 4,39%, тогда как инфляция составила 5,7%. Таким образом, рост накоплений отстал от темпов инфляции. Показатели же частных компаний разные: среди них есть и те, что показали высокий результат. Например, «Сентрас Секьюритиз» с начала года получил доходность 9,72%.
Есть еще один момент, который многие из нас не замечают, но он важен для будущих пенсионеров. Раньше (и до конца 2026 года) государство страховало деньги вкладчиков. Если к моменту выхода на пенсию, прирост не мог покрыть инфляцию, недостающую разницу выплачивали за счет бюджета. В 2025 году такую компенсацию получили более 108 тысяч человек, а выплаченная сумма превысила 16 млрд тенге. С 2027 года эта гарантия будет отменена. Если управляющая сторона не сможет догнать инфляцию, страхования, которое покроет разницу, больше не будет. И порядок будет одинаковым для всех – независимо от того, оставите ли вы накопления в Национальном банк или передадите их под управление в частную компанию.
Кому выгодно переводить накопления в частную компанию
Не стоит бросаться переводить накопления только потому, что появилась такая возможность. Ответьте на два вопроса: близки ли вы к пенсионному возрасту и готовы ли постоянно отслеживать этот момент?
Если до пенсии еще около 15–20 лет или больше, можно рассмотреть перевод накоплений под управление частной компании. Даже если доходность временно упадет, в последующие годы рынок успеет восполнить потери. Кроме того, давно известно, что вложение накоплений в акции в долгосрочной перспективе приносит больше денег, чем простое хранение. Но и здесь есть риски: никто не дает 100% гарантии высокой доходности, более того, иногда ваши деньги могут временно уменьшиться.
Если до пенсии осталось несколько лет, лучше не рисковать. Если непосредственно перед выходом на пенсию ваши накопления уменьшатся, вы не успеете их восполнить. Но и у спокойного ожидания есть свои недостатки: ваши деньги не будут полностью защищены от инфляции, а с 2027 года государство не будет покрывать недостающую разницу.
Если вы не хотите углубляться в эту тему, лучше оставить накопления в Национальном банке. При передаче накоплений частной компании, вам придется периодически проверять доходность и следить за новостями. А в Национальном банке от вкладчика не требуется никаких дополнительных действий, зато и нет гарантии доходности выше инфляции.
Куда можно перевести средства?
По данным на сентябрь 2026 года, в реестре ЕНПФ находятся шесть управляющих компаний: Alatau City Invest, BCC Invest, Halyk Global Markets, Halyk Finance, «Сентрас Секьюритиз» и Tansar Capital. Обновленный список можно посмотреть на сайте ЕНПФ на странице реестра ИПБ.
Стоит отметить, что компания Halyk Global Markets с 1 января 2026 года прекратила прием заявлений. Учреждение сообщило, что расторгнет договор с ЕНПФ с 2027 года. Но если у вас есть накопления в этой компании, не стоит беспокоиться. При исключении ИПБ из реестра, деньги автоматически возвращаются под управление Национального банка. Ничего не теряется, просто потребуется заново выбрать стратегию управления.
Как правильно выбрать компанию?
По словам экспертов, самая большая ошибка – смотреть только на доходность за последний год и бежать в компанию с самым высоким процентом. Такой подход релевантен для банковского депозита, но не для пенсионных накоплений – управляющий, показавший высокий рост за один год, мог и не создать сильную стратегию, рассчитанную на 10–20 лет, а просто добиться случайного успеха, благодаря покупке удачных продуктов. Лучше ориентироваться на долгосрочные результаты (минимум три года), публикуемые на сайте ЕНПФ.
Второй важный вопрос – куда вложены деньги (структура портфеля). Каждая компания держит акции и облигации в разных пропорциях. И чем больше акций, тем выше – вместе с потенциальной доходностью – риск колебания стоимости денег. Компания, которая вкладывает 80% накоплений в акции, и компания, которая вкладывает только 20%, – это совершенно разные управляющие с разной степенью риска. После 7 сентября эти условия могут обновиться, поэтому нужно смотреть на текущую ситуацию.
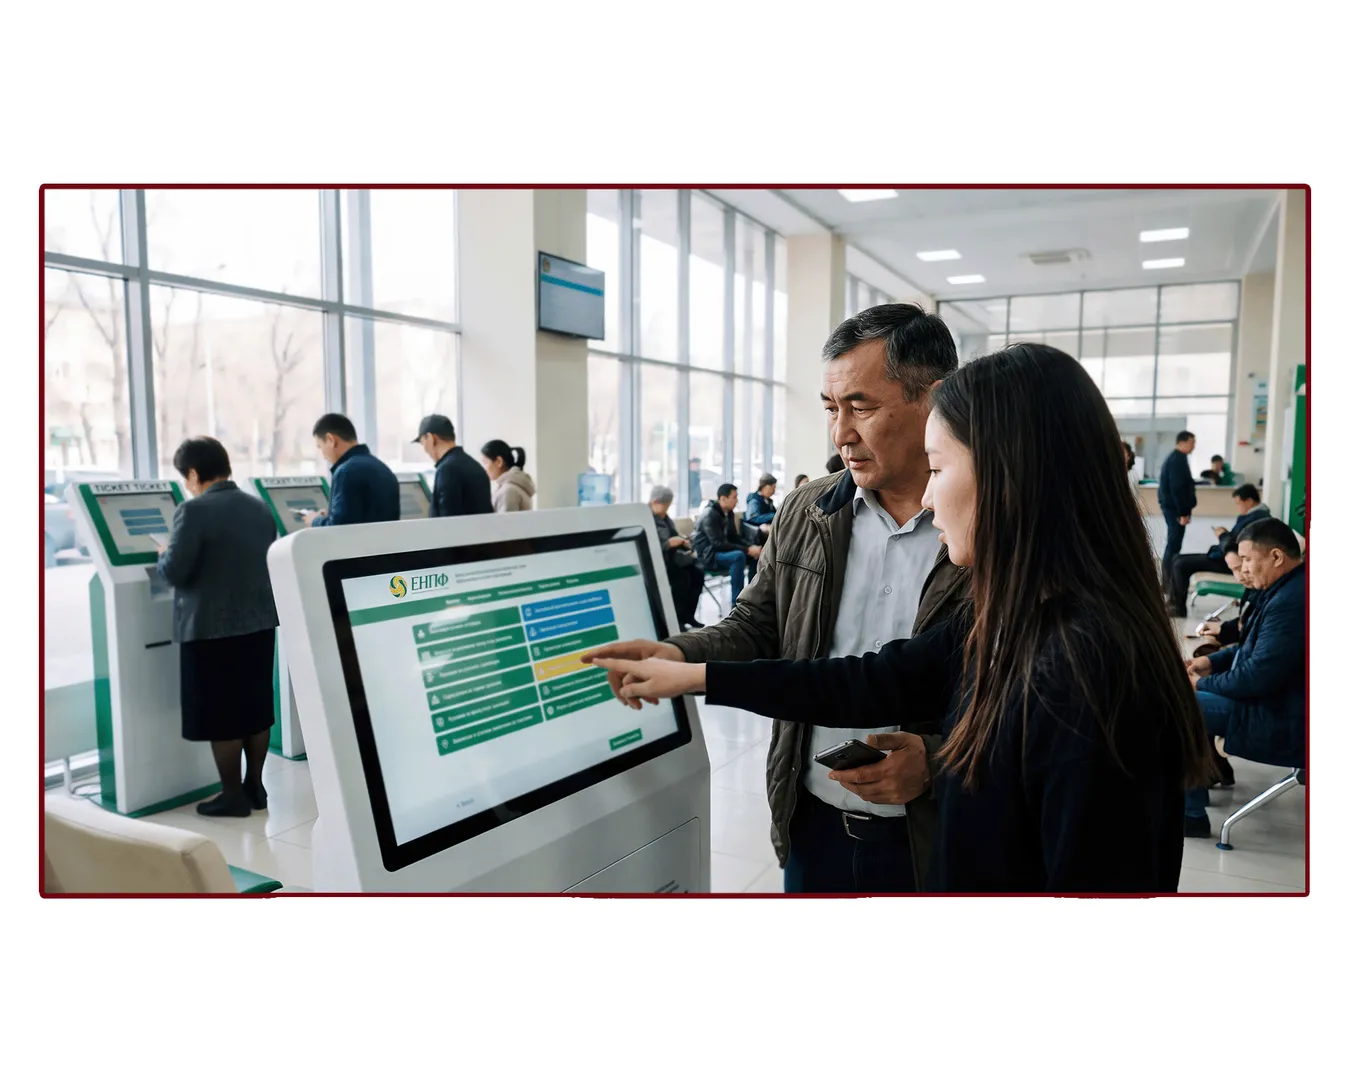
Третий момент – насколько надежна сама компания. Достаточно ли у нее собственного капитала, чтобы покрыть убытки, есть ли договор между ЕНПФ, управляющей компанией и банком, который отдельно хранит деньги? Внешне эти детали могут быть незаметны, но именно они являются гарантией, которая позволяет защитить деньги вкладчика, когда управляющая сторона оказывается в затруднительном положении.
Как оформить перевод?
Для этого никуда не нужно идти, все делается онлайн.
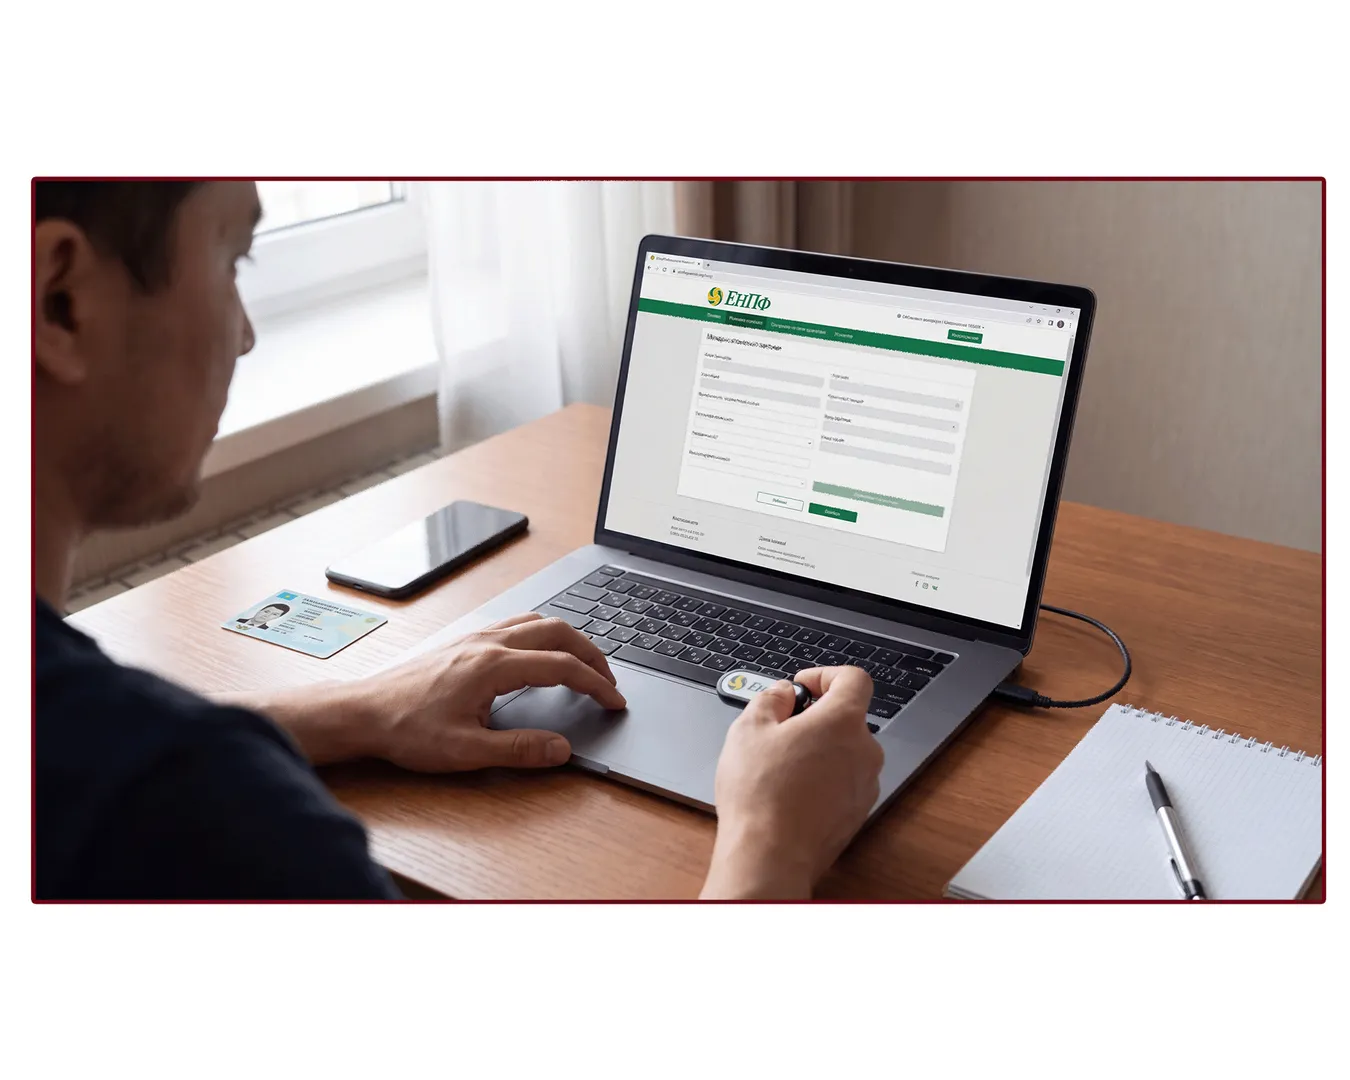
Заходите в личный кабинет на сайте enpf.kz.
Выбираете услугу перевода накоплений в частную компанию (ИПБ). Данные вроде удостоверения личности, адреса система сама заполняет из базы Министерства юстиции.
Указываете, откуда и в какую компанию переводятся деньги.
Указываете сумму для перевода: можно перевести как часть денег, так и всю сумму, находящуюся в личном кабинете.
Подписываете заявление с помощью ЭЦП.
Отслеживаете выполнение заявления в разделе «Заявления на выплаты/переводы».
После поступления заявления, ЕНПФ берет 30 дней на перевод денег. Если выбор вам не понравится, впоследствии можно подать новое заявление и вернуть деньги в Национальный банк или перевести их в другую компанию.
Полные правила подачи заявления описаны в разделе «Условия перевода части пенсионных накоплений в ИПБ/возврата в НБ РК» на сайте ЕНПФ.
Стоит учитывать риски
Перевод накоплений в частную компанию не гарантирует доход сразу. Здесь есть возможность получить высокую прибыль, но вместе с ней присутствует и риск.
Никто не обещает обогнать инфляцию. У Национального банка также нет таких обязательств. Просто большинству людей управление государства кажется более надежным. С 2027 года государство не будет компенсировать потери от инфляции, поэтому независимо от того, где вы будете хранить деньги, уровень безопасности останется одинаковым.
Там, где риск выше, деньги тоже колеблются. Хотя портфель с большим количеством акций в долгосрочной перспективе может показать хороший рост, бывают периоды, когда сумма накоплений уменьшается на 10-15%. Человек, который заглядывает на свой счет всего раз в год, это не заметит. А вкладчик, который проверяет его каждый месяц, может лишний раз переживать и принять поспешное неправильное решение.
Рынок управляющих компаний все еще формируется. И изменения могут происходить часто. Например, некоторые компании уже вышли из списка. В таком случае, ваши деньги не пропадают, просто придется заново выбрать другую компанию.
Каждый решает сам, переводить ли ему пенсионные накопления под управление частной компанией или нет. Можно рискнуть ради увеличения доходности, а можно спокойно оставить деньги в Национальном банке. Готового совета, который подойдет всем, просто не существует. Все зависит от того, сколько лет осталось до пенсии, насколько вы готовы выдерживать рыночные колебания, и есть ли у вас желание заниматься этим вопросом.