Согласно статистическим данным за октябрь 2025 года, средняя зарплата (медианная) в Алматы составила 378 тысяч тенге. А чтобы снять комфортную однокомнатную квартиру, нужно потратить не меньше 150-220 тысяч тенге. Цены на аренду двухкомнатных квартир в среднем составляют 200-300 тысяч. Получается, обычный городской житель тратит примерно 80% своего дохода на аренду. Почему рынок недвижимости Казахстана такой дорогой, будут ли снижаться цены и можно ли сегодня купить жилье, не вешая на себя ипотеку – разбираемся вместе с экспертом.
«Как в Дубае»: гордость или стыд?
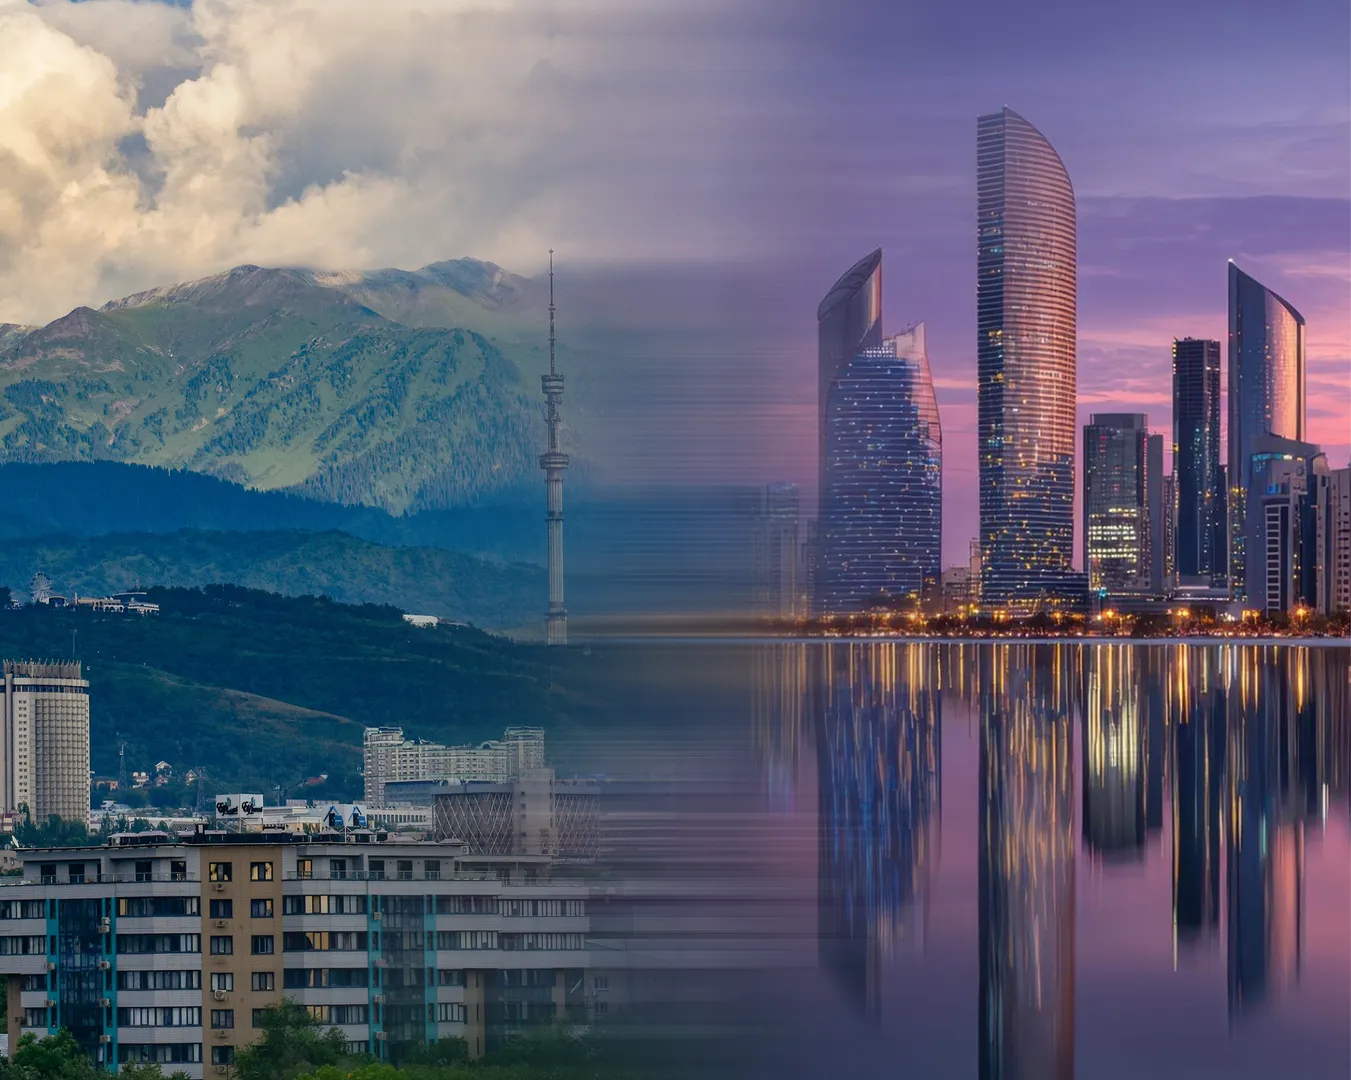
Глядя на высотки Алматы и Астаны и их амбициозные темпы строительства, первая ассоциация, которая приходит на ум – Дубай. Однако, когда речь заходит о ценах на жилье, любое сходство исчезает.
Дубай – один из самых дорогих городов на Ближнем Востоке. Согласно данным Property Monitor, средняя стоимость аренды двухкомнатной квартиры здесь достигает 91 000 дирхамов в год. В пересчете на тенге это примерно 1 миллиона в месяц. Студии на окраинах стоят около 650 тысяч тенге в месяц, а в элитных локациях, таких как Dubai Marina, стартуют с 1,1 миллиона тенге.
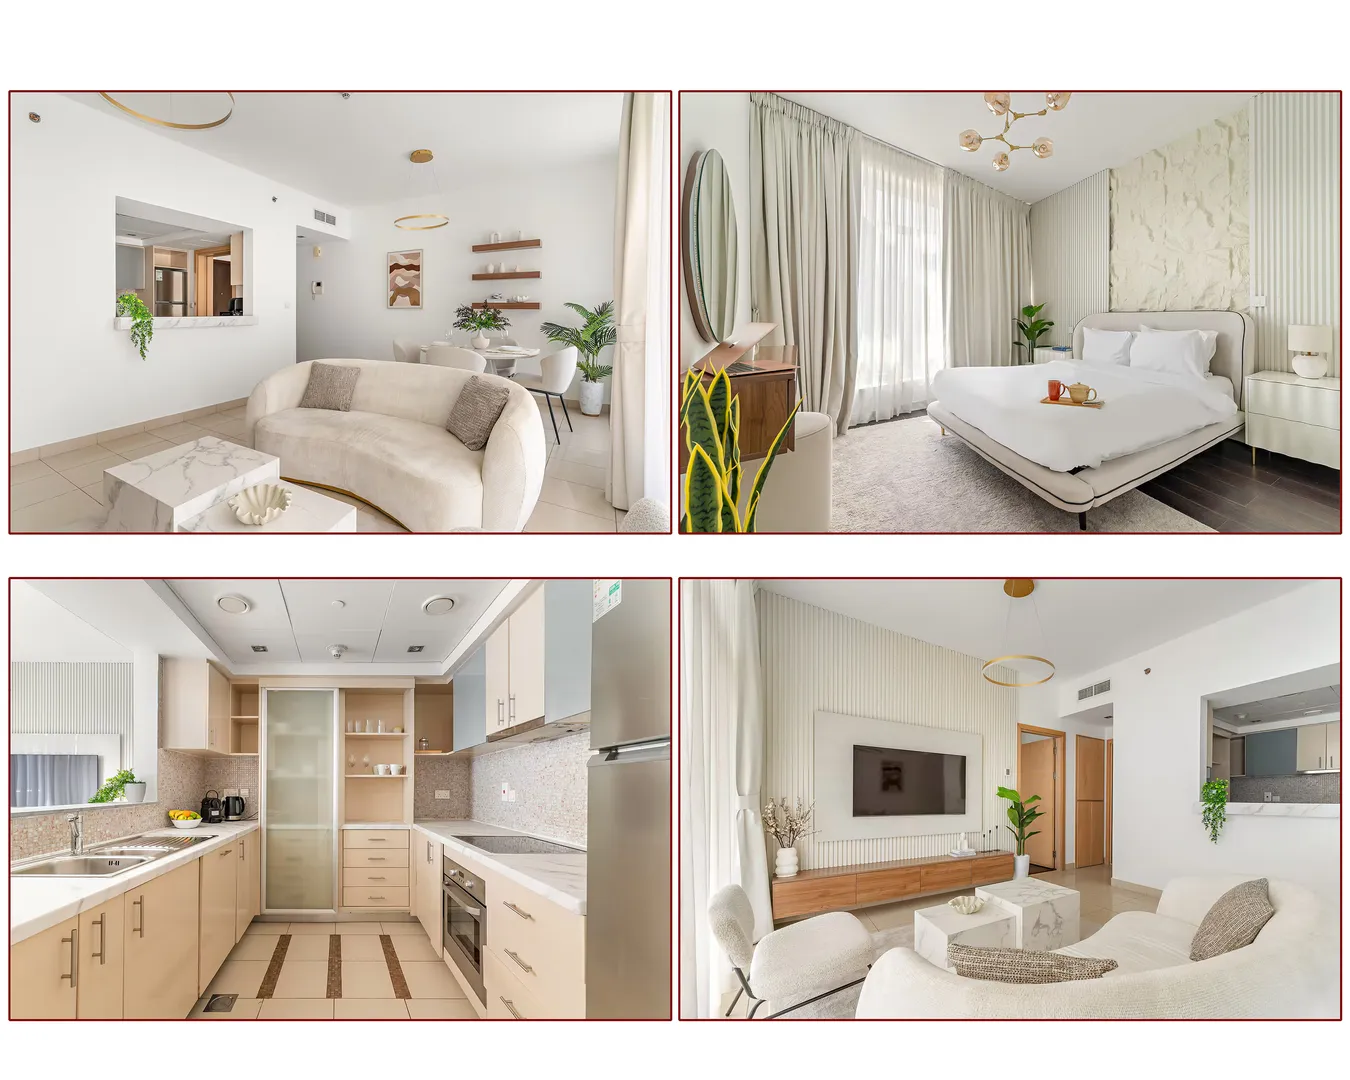
Теперь сравним доходы и расходы. Средняя зарплата в Дубае – 20-21 тысяча дирхамов (по данным агентств Emirabiz и CREMAP), это примерно 2,7-2,8 миллиона тенге в месяц. К тому же, в Объединенных Арабских Эмиратах отсутствует подоходный налог. В результате, житель Дубая тратит на аренду жилья лишь 35-36% своего дохода. Это один из самых комфортных показателей в мире.
А теперь вернемся к Алматы. Как мы озвучивали ранее, аренда однокомнатной квартиры начинается со 150 тысяч и доходит до 350 тысяч тенге. При этом медианная зарплата большинства населения – 378 тысяч тенге (медианная зарплата – показатель, находящийся ровно посередине при упорядочивании доходов всех работников – ред.). Это означает, что жители Алматы отдают на аренду от 40% до всех 100% своего дохода. По сравнению с Дубаем, разрыв между ценами и доходами огромен.
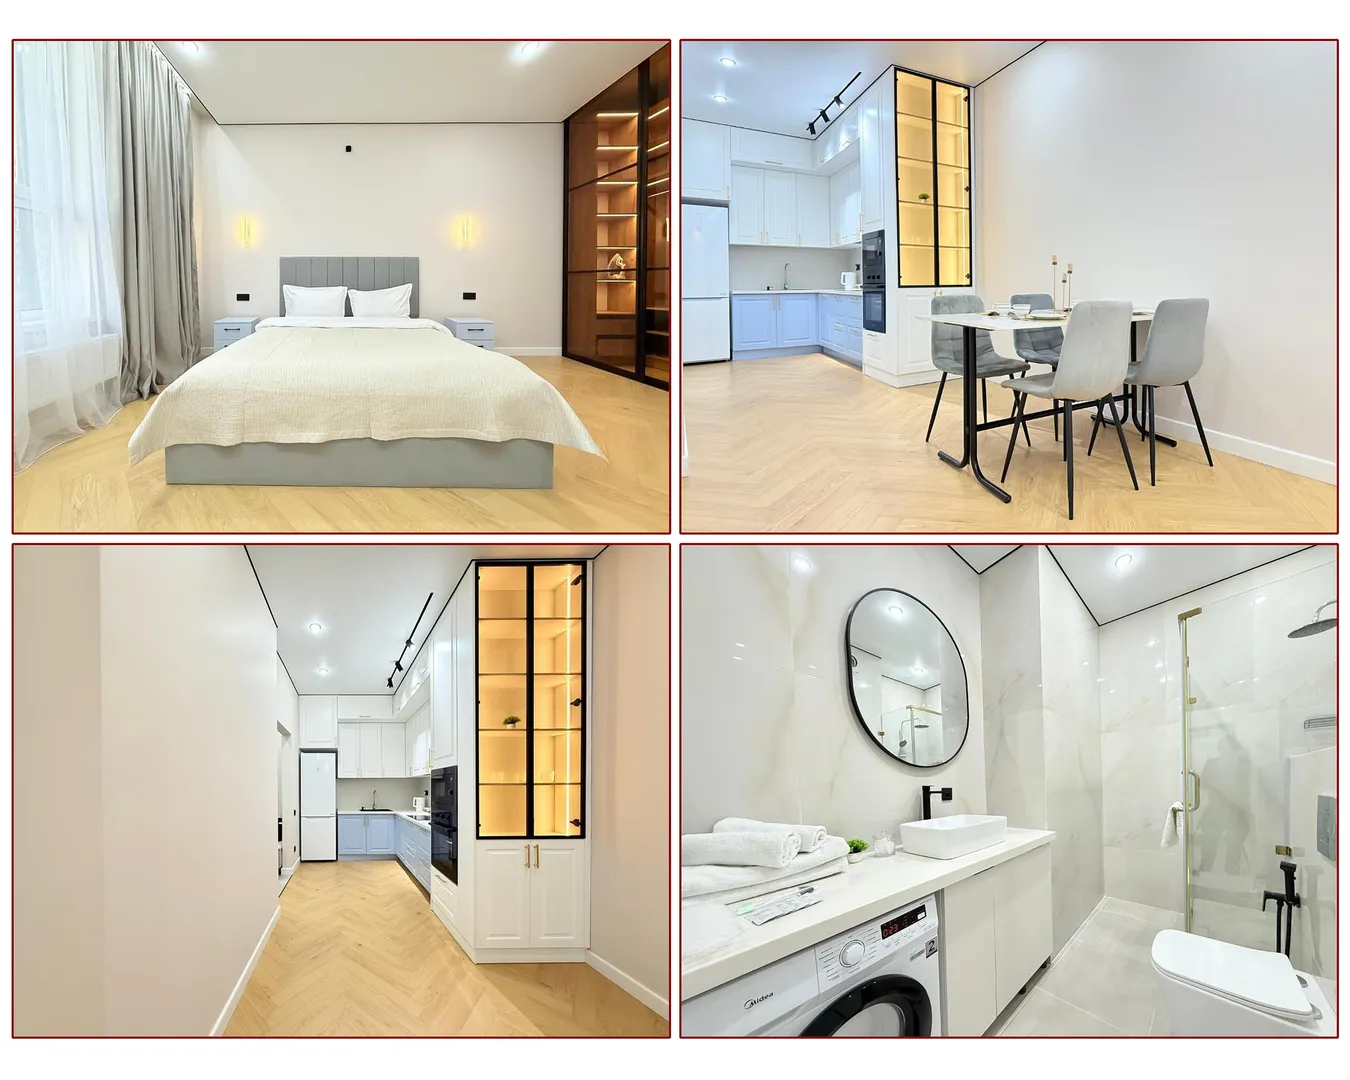
Хотя аренда в Дубае в абсолютных цифрах значительно дороже, для его жителей она переносится гораздо легче, чем для алматинцев. Кроме того, на рынке Дубая действуют совершенно другие правила. Есть специальный регулирующий орган – RERA (Real Estate Regulatory Agency). Агентство утверждает прозрачный индекс арендных ставок и не допускает необоснованного повышения цен со стороны владельцев – права арендаторов закреплены законом. В Казахстане же рынок аренды до сих пор пребывает в «диком» состоянии: большинство договоров заключаются устно, гаранта нет, цена нестабильна.
Текущая картина отечественного рынка
Согласно данным Бюро национальной статистики, в начале 2025 года средняя арендная плата в стране составляла 4 533 тенге за квадратный метр. В Алматы этот показатель достигал 5 453 тенге, в Астане – 5 129 тенге. Значит, за двухкомнатную квартиру площадью 50 квадратных метров в Алматы нужно платить приблизительно 270 тысяч тенге в месяц, а в столице – 256 тысяч тенге. Стоит учитывать, что жилье комфорт- и бизнес- класса – вдвое дороже.
К концу 2025 года рынок жилья еще больше подогрелся. По данным Ranking.kz, стоимость аренды в Алматы достигла 6 000 тенге за квадратный метр (максимальный уровень за последний год). Получалось, что стоимость аренды двухкомнатной квартиры площадью 50 квадратных метров – 300 тысяч тенге в Алматы и 278 тысяч тенге в Астане. В целом, за год аренда выросла на 13,1%.
Согласно последним данным портала Krisha.kz за январь 2026 года, средний показатель по стране – 3 417 тенге за квадратный метр. В январе в обоих мегаполисах наблюдалось незначительное снижение цен (на 1-2% по сравнению с декабрем). Что вовсе не означает, что рынок пошел на спад, это лишь сезонное явление.
Ермек Мусирепов, международный эксперт по рынку недвижимости:
«Количество покупателей жилья сегодня резко сократилось. На рынке остались только семьи, желающие улучшить жилищные условия, немногочисленные инвесторы с наличными средствами и переехавшие из регионов соотечественники. Но их значительно меньше по сравнению с 2021-2023 годами. Граждане со средним доходом вынуждены отказываться от покупки жилья и перейти либо к аренде, либо к ожиданию снижения цен. Очередники, молодые семьи и другие представители массового покупательского сегмента без государственной поддержки фактически выпали из рынка».
По словам эксперта, на рынке аренды потребители тоже начали экономить: люди внимательнее относятся к цене, чем раньше – не спешат с выбором жилья и склонны торговаться. Это говорит не о росте рынка, а о том, что он достиг пика, возможности населения начали иссякать.
Почему цены взлетели?
Волна релокации 2022 года
Сильное влияние на рост цен оказали события сентября 2022 года. После объявления частичной мобилизации в России, граждане соседней страны массово приехали в Казахстан, это всколыхнуло рынок жилья. Всего за одну неделю в приграничных регионах арендная плата выросла на 15-34%. По данным российских экспертов рынка недвижимости, общая стоимость аренды увеличилась примерно в 1,5 раза. К декабрю того же года рост цен достиг рекордные 45%.
Позже часть релокантов вернулась домой или переехала в другие страны, но цены к прежнему уровню так и не вернулись. Рынок закрепился на новой, значительно более высокой, отметке.
Внутренняя миграция и строительный рекорд
В 2025 году на рост цен начали влиять другие факторы. Первый – внутренняя урбанизация, когда граждане из регионов переезжают в мегаполисы. Плюс, в 2025 году в Казахстане был введен в эксплуатацию рекордный объем жилья – 14,6 млн квадратных метров. Это на 7% больше прежних показателей. Почти половина (47%) построенного жилья приходится на Алматы, Астану и прилегающие регионы. Однако даже увеличение предложения не снижает цены, поскольку большая часть нового жилья относится к дорогому сегменту..
Квартиры как альтернатива депозиту
Для граждан Казахстана недвижимость по-прежнему остается самым надежным способом инвестирования денег. По данным Бюро национальной статистики, в ноябре 2025 года было зарегистрировано около 40 тысяч сделок купли-продажи. Это на 3,3% больше, чем в прошлом году. Лидерами рынка остаются Астана (22,2%) и Алматы (18,6%). Покупка квартир для последующей сдачи в аренду или перепродажи не позволяет ценам снижаться.
Ермек Мусирепов:
«Сейчас рынок жилья уже не такой активный, как раньше, активность снизилась. Это свидетельствует о начале охлаждения рынка. Но цены меняются только в процессе реальных сделок. Сейчас мы находимся в решающем моменте – перед фактическим снижением цен (коррекцией)».
Разрыв между спросом и предложением
Согласно данным БНС, в начале 2025 года стоимость одного квадратного метра нового жилья в Алматы составляла 582 тысячи тенге. К концу года цена выросла до 690 тысяч тенге. Рост за год превысил 19%. Даже простая однокомнатная квартира площадью около 45 квадратных метров стоит не менее 31-33 миллионов тенге. При этом, большинство государственных льготных ипотечных программ не рассчитаны на такие цены.
Ермек Мусирепов:
«Текущие высокие цены не удерживаются ни спросом, ни дефицитом жилья, ни строительными затратами. Их поддерживают два фактора: позиция продавцов “дешевле не отдадим” и иллюзия “цены еще вырастут”. Рассрочки от застройщиков не отражают реальную стоимость квартир. Главное – рынок не может подтвердить эти цены реальными сделками. Сегодняшние цены – не истинная стоимость, а временное заблуждение. Резкий рост цен в конце 2025 года не соответствует рыночным законам. Это не рост спроса, а последняя попытка застройщиков и владельцев сохранить прибыль».
Ипотека: инструмент или иллюзия?
Обратимся вновь к данным Бюро национальной статистики. Последние годы стали серьезным испытанием для ипотечного рынка. Государство усилило контроль, а базовая ставка Национального банка в 2026 году выросла до 18%. Эффективная ставка для банков второго уровня ограничена 20%. Эти меры снизили темпы коммерческой ипотеки и немного «остудили» рынок, но не сделали жилье более доступным.
Сегодня государство предлагает несколько льготных программ. Самая известная из них – «7-20-25» (ставка 7%, первоначальный взнос от 20%, срок до 25 лет). Однако по этой программе можно приобрести только новое жилье. Для социально уязвимых граждан существуют программы «Наурыз» и «Шанырак». Там ставка составляет 5%, а первоначальный взнос начинается от 10%. Но максимальная сумма кредита для Алматы и Астаны ограничена 36 миллионами тенге.
Если посмотреть на конкретные цифры и ориентироваться на медианную зарплату, сложность ситуации становится очевидной. Для покупки однокомнатной квартиры в новостройке требуется не менее 31 миллиона тенге. Даже 20% первоначального взноса составляют 6,2 миллиона тенге. Если откладывать по 50 тысяч тенге в месяц, на накопление этой суммы уйдет 10 лет.
Даже при льготной ставке 7%, ежемесячный платеж в течение 25 лет составит около 175 тысяч тенге, а это почти половина дохода (46%). А при рыночной ставке 15% платеж достигает 340 тысяч тенге в месяц, то есть, это, практически, вся зарплата. С такой нагрузкой может справиться семья с двумя работающими людьми, но для одиноких людей покупка жилья недостижима.
Ермек Мусирепов:
«Откровенно говоря, сегодня ипотека перестала быть эффективным инструментом для широких масс. Она доступна только семьям с доходом выше среднего и стабильной работой. Для большинства же кредит по текущим ценам – это как надеть на себя ярмо на 20 лет. Рассрочка от застройщиков – не решение проблемы, а лишь временная мера. Система жилищных накоплений хоть и эффективна, но требует много времени и имеет ограничения. Сегодня на рынке жилья еще не сформирована стабильная и массово доступная модель для населения».
Обрушится ли рынок недвижимости?
Разговоры о появлении «экономического пузыря» на рынке недвижимости Казахстана ведутся уже давно. И этому есть основания. Разрыв между ценами на жилье и реальными доходами населения значительно увеличился, при этом, доля инвесторов, покупающих жилье не для проживания, а в качестве источника дохода, остается высокой. По мнению аналитиков Halyk Finance, нестабильность цен вызвана дисбалансом спроса и предложения, а также чрезмерно активным вмешательством государства через льготные программы.
Если обратиться к истории, цены на жилье уже не раз росли и снижались. В 2005–2007 годах наблюдался рост, в 2008 году произошло резкое падение. После ажиотажа 2020–2022 годов рынок остыл в 2023 году. Правда, есть закономерность: цены никогда не возвращаются к прежнему уровню – новый минимум всегда выше предыдущего.
Снижение цен может быть вызвано экономическими факторами, сокращением населения или ужесточением условий ипотеки. Однако спрос на качественное жилье сохраняется, а предложение остается ограниченным. Резкого обвала цен ожидать не стоит. Скорее всего, цены будут снижаться постепенно. По словам эксперта, стоимость на новостройки может снизиться на 10-15%, а на старое жилье, особенно построенное до 2005 года, – на 15-20%. На рынке аренды цены некоторое время будут стабильными, а затем начнут подстраиваться под платежеспособность населения.
Ермек Мусирепов:
«2026 год не станет периодом роста цен. Его можно назвать этапом возвращения к реальной рыночной стоимости. Рынок уже дал сигнал: количество сделок снизилось, число продаваемых квартир возросло, а возможности торга у покупателей расширились. Там, где падает активность, цены неизбежно снижаются».
Можно ли купить жилье без ипотеки?
Это непросто, но для тех, кто не поддается иллюзиям и знает возможности рынка, нерешаемых задач нет.
Одним из немногих реально работающих механизмов остается система жилищных накоплений через «Отбасы банк». Например, программы «Бақытты отбасы» (2%) и «Шанырак» (5%) помогли более чем 77 тысячам казахстанцев решить жилищный вопрос. Попасть в них непросто: нужно стоять в очереди в акимате, официально получить статус нуждающегося в жилье и иметь первоначальные накопления не менее 1-2 миллионов тенге.
Другой вариант – рассрочка от застройщиков. Но этот способ, несмотря на свою популярность, связан с рисками. Условия устанавливаются самими компаниями: обычно требуется крупный первоначальный взнос (30–50%), а срок рассрочки ограничен периодом строительства. Если дом не будет сдан вовремя, вложенные средства могут «заморозиться» на неопределенный срок.
Если цены в Алматы и Астане слишком высоки, можно рассмотреть стратегию «регионального арбитража». То есть, работая удаленно в мегаполисе с высоким доходом (например, Алматы), переехать в регион с более низкой стоимостью жизни и жилья. В таких городах, как Шымкент, Актобе или Уральск цена аренды однокомнатной квартиры составляет 80-120 тысяч тенге, а стоимость жилья в 2–3 раза ниже, чем в мегаполисах.
В итоге, аренда жилья все чаще воспринимается не как временная мера, а как осознанная стратегия. Если ипотечный платеж превышает арендную плату, а рост цен замедляется, аренда может быть финансово более выгодной.
Ермек Мусирепов:
«Главное, не спешить. Оптимальная стратегия – арендовать жилье, копить деньги, ждать стабилизацию цен и покупать, когда рынок снизится.
Что сейчас опасно? Брать ипотеку на пике цен, покупать старое жилье по завышенной стоимости и слепо верить, что цены будут расти дальше. Реальные деньги ценнее, чем переоцененная недвижимость».
Что должно измениться?
Проблема доступности жилья не ограничивается процентами по ипотеке. Она зависит от градостроительной политики, налогообложения инвестиционного жилья и регулирования рынка аренды. В Казахстане до сих пор не сформирован цивилизованный институт аренды, защищающий права арендаторов. Большинство договоров остаются в тени и заключаются устно, поэтому, если владелец повышает цену или выселяет жильца без предупреждения, закон не может эффективно защитить арендатора.
Кроме того, низкие налоги на инвестиционные квартиры позволяют некоторым владельцам держать жилье пустым, используя его как способ накопления. По данным Ranking.kz, в 2025 году число тех, кто декларирует доход от аренды, сократилось на 27,8%. Это означает не снижение количества арендного жилья, а элементарное сокрытие доходов.
По словам эксперта, для повышения доступности жилья необходимо:
Увеличить долю отечественных строительных материалов и снизить себестоимость;
Сделать налоговую и регуляторную систему предсказуемыми;
Отказаться от искусственного стимулирования спроса до роста доходов населения;
Сделать рынок аренды прозрачным и простым – без избыточного давления.
Если системные изменения не провести, не развивать фонд государственного арендного жилья, не пересмотреть налоговую политику и не стимулировать массовое строительство доступного жилья в мегаполисах – разрыв между ценами и доходами будет только расти. Рынок сам по себе не регулируется, для этого необходимы конкретные усилия со стороны государства.


