С 1 июля 2026 года в прошлом останутся дни, когда банки верили на слово о величине серых зарплат. Так как задолженность граждан страны превысила 25 триллионов тенге, власти решили ужесточить требования к выдаче кредитов. Теперь общий долг гражданина не должен превышать его доход за 8 лет. А с 2027 года для тех, кто захочет купить жилье, процент по ипотеке будет устанавливаться в зависимости от размера первоначального взноса. Tamga Media разбиралась в сути этих изменений.
Почему власти ужесточают правила?
Долги казахстанцев постоянно растут: за последние два года объем полученных населением кредитов увеличился на 21% – с 20,7 триллиона до 25,07 триллиона тенге. Проблема не только в количестве долгов, но и их качестве. Доля кредитов, которые не выплачиваются вовремя или просрочены, приблизилась к 4,5%. За этой сухой статистикой стоят судьбы сотен тысяч людей, которые не могут закрыть ежемесячные платежи и оказались в сложной ситуации.
Раньше некоторые банки выдавали кредиты даже людям, чей доход не был официально подтвержден. Человек сам сообщал, сколько зарабатывает, и банк учитывал эту сумму. Но с июля порядок меняется. Теперь ни одна сумма, официально не подтвержденная через пенсионный фонд и социальные отчисления, не будет учитываться.
По словам председателя Национального банка Тимура Сулейменова, цель этих мер – не лишить людей возможности брать кредиты, а заранее защитить тех, кто завтра окажется не в состоянии погасить долг.
Что изменится с 1 июля 2026 года?
Два новых показателя
Банки – по сложившейся практике – следили за тем, чтобы ежемесячный платеж клиента не превышал половину его дохода. С июля это требование официально закрепят в законе, и заемщики будут проходить двухуровневый фильтр.
КДН (коэффициент долговой нагрузки) – показатель, который показывает, какая часть вашего ежемесячного официального дохода уходит на погашение кредитов. Его предельный уровень – 50%. Если платежи по кредитам превышают половину вашего дохода, банк откажет в выдаче нового кредита.
КДП (коэффициент долгового поведения) – показатель, оценивающий вашу кредитную историю. Он учитывает, вовремя ли вы погашали кредиты, были ли задержки платежей, и насколько часто такие ситуации происходили. Важен не только ваш текущий доход, но и то, насколько ответственно вы выплачивали предыдущие займы.
Рассрочка тоже будет считаться кредитом
Многие не считают рассрочку кредитом. Но с июля 2026 года банки будут рассматривать ее так же, как и обычный кредит.
Сервисы рассрочки в магазинах техники и на маркетплейсах будут подчиняться новым требованиям. Сервисы «Купи сейчас, заплати потом» (BNPL) будут обязаны передавать информацию о клиентах в Первое кредитное бюро.
Теперь, если вы платите частями за телефон, холодильник или онлайн-курс, это будет учитываться как долг.
Предельные уровни годовой эффективной ставки вознаграждения (ГЭСВ) не изменятся
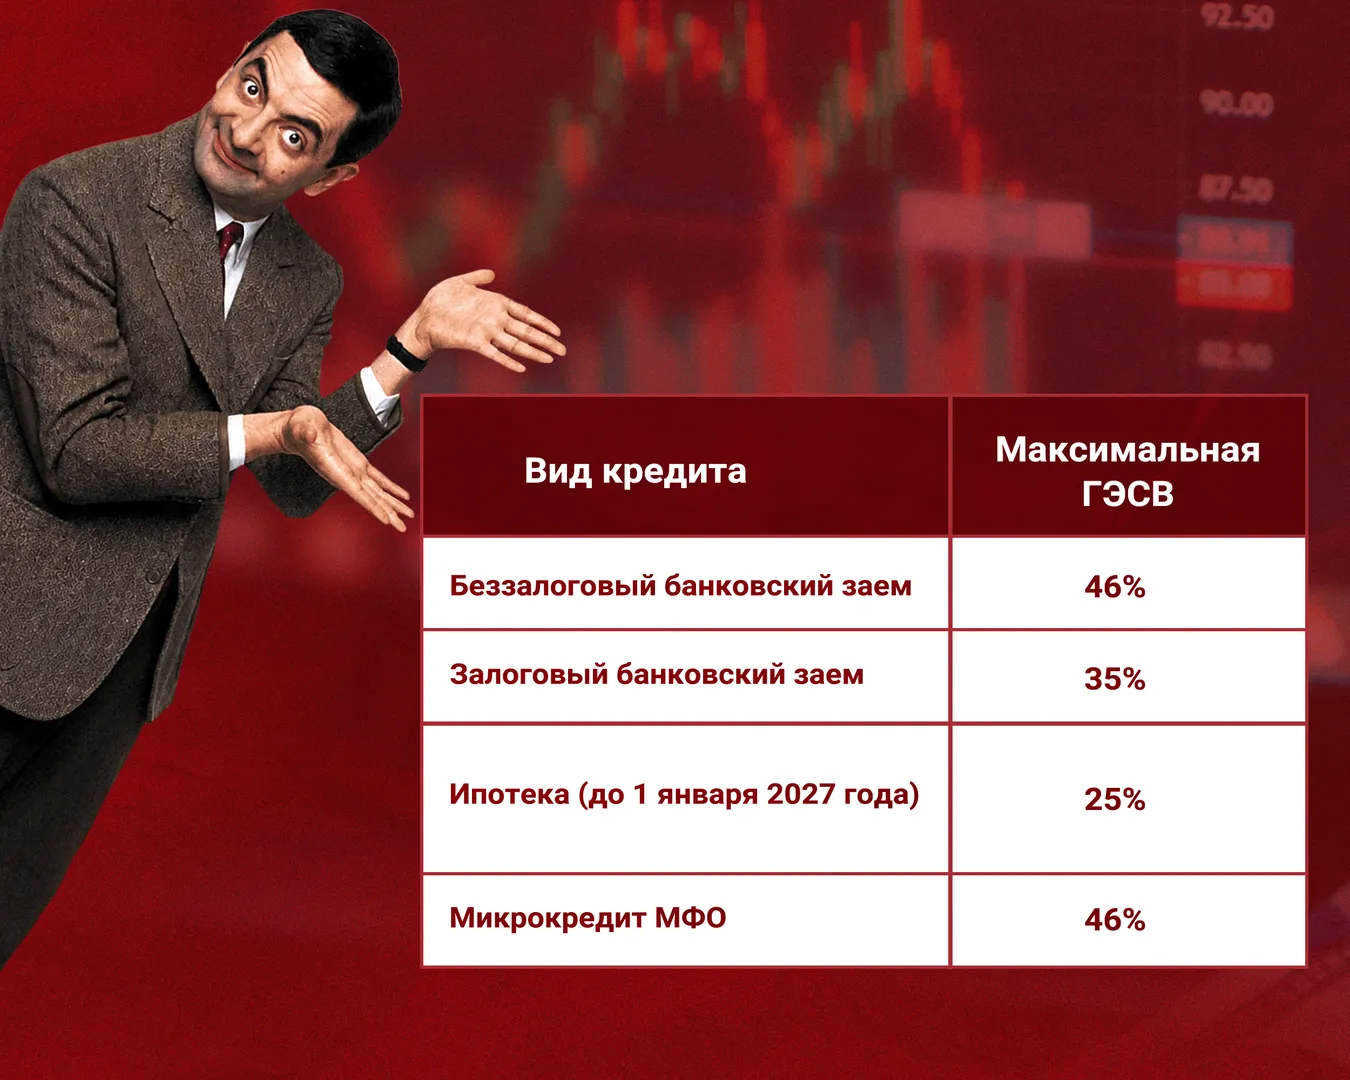
Согласно постановлению, утвержденному совместно Национальным банком Республики Казахстан и Агентством по регулированию и развитию финансового рынка, действующие предельные уровни годовой эффективной ставки вознаграждения (ГЭСВ) останутся без изменений и будут следующими.
ГЭСВ – годовая эффективная ставка вознаграждения. Это общий показатель, который показывает, сколько денег вы заплатите за кредит в течение одного года. В него входит не только процентная ставка, но и все расходы, связанные с кредитом.
Три разных ситуации: чью заявку одобрят, а кому откажут?
Ситуация 1. Айгерим, офис-менеджер, 35 лет
Айгерим хочет оформить автокредит на 7 000 000 тенге с ежемесячным платежом 155 000 тенге.
Доход: Ежемесячная официальная зарплата – 500 000 тенге (полностью подтверждена отчислениями в ЕНПФ).
Имеющиеся долги:
Потребительский кредит: остаток долга – 800 000 тенге, ежемесячный платеж – 28 000 тенге.
Ноутбук (рассрочка): остаток долга – 300 000 тенге, ежемесячный платеж – 15 000 тенге.
Новый автокредит: сумма займа – 7 000 000 тенге, ежемесячный платеж – 155 000 тенге.
Расчет КДН (коэффициента долговой нагрузки):
Если сложить текущие долги и новый кредит: 28 000 + 15 000 + 155 000 = 198 000 тенге
КДН = 198 000 × 100% : 500 000 = 39,6%.
Этот показатель ниже разрешенного лимита в 50%.
Расчет КДП (коэффициента долгового поведения):
Общий объем задолженности: 800 000 (потребительский кредит) + 300 000 (рассрочка) + 7 000 000 (автокредит) = 8 100 000 тенге.
Годовой доход: 500 000 × 12 = 6 000 000 тенге.
КДП = 7 800 000 : 6 000 000 = 1,3.
Объем долга превышает годовой доход только в 1,3 раза (максимальный предел – 8).
Итог: заявку Айгерим одобрят. И ежемесячные платежи, и общий объем долга соответствуют ее доходу. С точки зрения новых правил, Айгерим – самый надежный заемщик для банка.
Ситуация 2. Серик, строитель, 42 года
Серик хочет приобрести бытовую технику в рассрочку за 600 000 тенге с ежемесячным платежом 50 000 тенге.
Доход: Фактически, он получает 450 000 тенге наличными каждый месяц. Однако, работодатель перечисляет в ЕНПФ платеж от минимальной зарплаты, поэтому официальный доход – 85 000 тенге.
Имеющиеся долги: Нет.
Расчет КДН:
КДН = 50 000 × 100% : 85 000 = 58,8%.
Этот показатель превышает установленный лимит в 50%.
Итог: заявку на рассрочку отклонят. Раньше магазины могли выдавать долг, ориентируясь на зарплату, которую указывал заемщик, теперь система будет автоматически проверять данные ЕНПФ. Реальные 450 000 тенге, которые он получает на руки, учитываться не будут.
Ситуация 3. Дамир, менеджер по продажам, 38 лет
Дамир хочет взять потребительский кредит размером 1 500 000 тенге с ежемесячным платежом примерно 55 000 тенге.
Доход: Ежемесячная официальная зарплата – 600 000 тенге.
Имеющиеся долги:
Ипотека: остаток долга – 18 000 000 тенге, ежемесячный платеж – 180 000 тенге.
Автокредит: остаток долга – 4 000 000 тенге, ежемесячный платеж – 90 000 тенге.
Три рассрочки: остаток долга – 800 000 тенге, ежемесячный платеж – 45 000 тенге.
Расчет КДН:
Текущие обязательства: 180 000 + 90 000 + 45 000 = 315 000 тенге.
С учетом нового кредита: 315 000 + 55 000 = 370 000 тенге.
КДН = 370 000 × 100% : 600 000 = 61,6%.
Этот показатель превышает разрешенный предел в 50%.
Расчет КДП:
Общий объем задолженности: 18 000 000 + 4 000 000 + 800 000 + 1 500 000 = 24 300 000 тенге.
Годовой доход: 600 000 × 12 = 7 200 000 тенге.
КДП = 24 300 000 / 7 200 000 = 3,37.
Объем долга превышает годовой доход в 3,37 раза. Однако этот показатель не достигает разрешенного предела.
Итог: КДП не превышает допустимый уровень, но из-за превышения КДН кредит выдан не будет. Даже при хорошем доходе, он не сможет пройти установленное ограничение.
Что изменится с 1 января 2027 года?
Максимальный предел долга
С 1 января 2027 года вступит в силу более жесткая норма: общий долг человека по всем кредитам не сможет превышать размер его дохода за 8 лет.
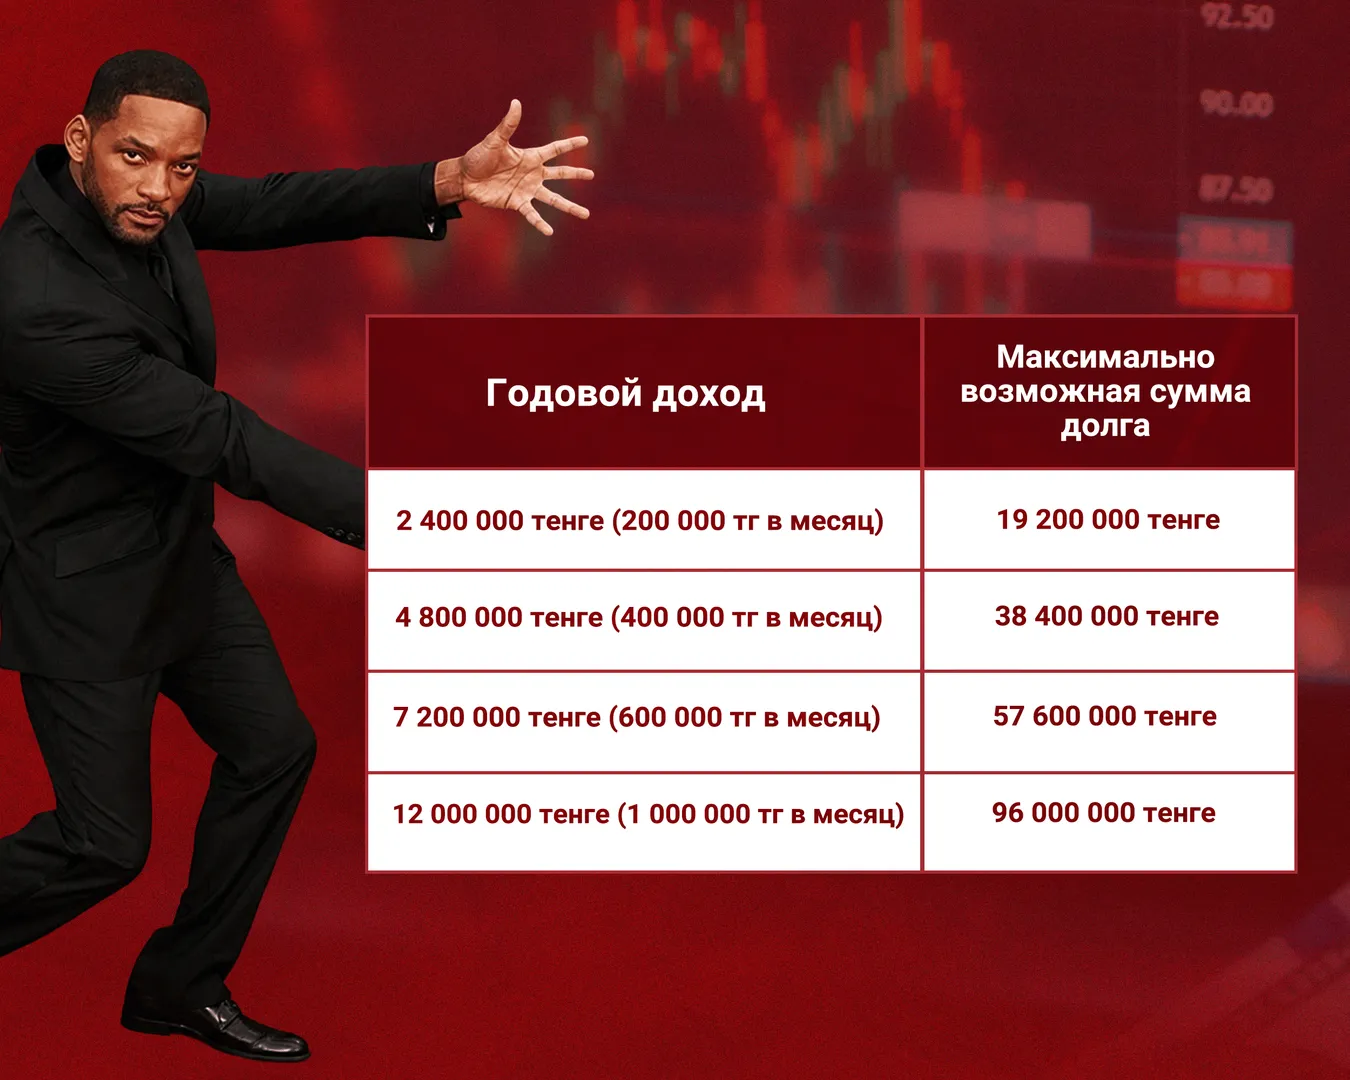
Важный момент: максимальная сумма потребительских кредитов уже сейчас ограничена 8 миллионами тенге, и этот предел останется без изменений.
Новые проценты по ипотеке с 1 января 2027 года
В июне 2025 года ставку вознаграждения снизили с 25% до 20%, но через восемь дней это решение отменили. До 1 января 2027 года максимальный предел ГЭСВ в 25% будет оставаться в силе.
С 1 января 2027 года процентная ставка будет напрямую зависеть от коэффициента LTV.
LTV (Loan-to-Value) – отношение суммы кредита к стоимости имущества, которое передается в залог.
Если первоначальный взнос составляет 30% или больше, то есть LTV ≤ 0,7 – максимальная ГЭСВ будет равна 20%.
Если первоначальный взнос меньше 30%, то есть LTV > 0,7 – максимальная ГЭСВ будет 25%.
Рассчитаем на примере:
Допустим, стоимость продаваемой квартиры – 30 000 000 тенге.
Если вы внесете 9 000 000 тенге (30%) первоначального взноса, банк выдаст вам оставшиеся 21 000 000 тенге в кредит. 30 000 000 – 9 000 000 = 21 000 000. В этом случае: LTV = 21 000 000 : 30 000 000 = 0,7. Значит, ипотечная ставка снизится и составит до 20%.
Если вы внесете 5 000 000 тенге (17%) первоначального взноса, сумма кредита составит 25 000 000 тенге. 30 000 000 – 5 000 000 = 25 000 000. В этом случае: LTV = 25 000 000 : 30 000 000 = 0,83. Так как показатель выше, процентная ставка по кредиту будет выше на 5% и составит 25%.
В чем разница: несмотря на то, что разница в процентной ставке всего 5%, за срок в 20 лет это приведет к переплате в несколько миллионов тенге.
Как проверить себя до похода в банк?
Шаг 1. Определите свой официальный доход
Зайдите на портал egov.kz и получите выписку из ЕНПФ. Там будет четко видно, с какой суммы работодатель перечисляет за вас взносы. Банки будут оценивать ваш доход только по этому показателю.
Шаг 2. Выпишите все свои платежи
Запишите все ежемесячные платежи: кредиты, микрозаймы, рассрочки на технику, одежду или обучение – учитывайте все. С июля рассрочки также будут учитываться наравне с обычными кредитами.
Шаг 3. Рассчитайте коэффициент долговой нагрузки (КДН)
КДН = сложите все платежи и ежемесячный платеж нового кредита, затем разделите на официальный доход.
Если результат < 0,5 (50%), банк может одобрить кредит.
Если результат > 0,5, рассчитывать на кредит не стоит.
Шаг 4. Рассчитайте коэффициент долгового поведения (КДП)
КДП = общий остаток всех кредитов разделить на годовой официальный доход.
Если результат < 8, вы не превысили разрешенный предел. С 1 января 2027 года превысить этот показатель уже будет невозможно.
Шаг 5. Проверьте свою кредитную историю
Бесплатный кредитный отчет можно получить на сайте 1cb.kz или через egov.kz.
Там отображаются все ваши долги, дни просрочек и запросы банков о вас.
Чек-лист: что нужно сделать прямо сейчас?
Если вы планируете брать кредит в ближайшие 6–12 месяцев:
Легализуйте свой доход. Перейдите на режим самозанятых, введенный с января 2026 года: если платить 4% взносов, через 6 месяцев ваш доход будет считаться официальным.
Закройте мелкие кредиты и рассрочки. Даже ежемесячный платеж в 10 000-20 000 тенге может значительно снизить вашу долговую нагрузку (КДН).
Накопите на первоначальный взнос. С января 2027 года при взносе выше 30% ипотечная ставка будет снижена с 25% до 20%.
Не берите новые рассрочки перед походом в банк.


